Nov 2
Fiksuotas ar ATR stopas: kuris veikia geriau?
Kevinas Deivis lygina fiksuotos pinigų sumos stopą, ATR stopą ir jų derinius. Keturios paprastos strategijos, trys rinkos ir patikrinimas, kiek universalios yra įprastos sandorio valdymo taisyklės.
Prisimenu savo pirmuosius žingsnius treidinge ir algoritminėje prekyboje. Viskas atrodė mįslinga:
Klausimų buvo ir daugiau: reikėjo išsiaiškinti daugybę dalykų.
Tačiau į vieną iš šių klausimų nuolat girdėdavau tą patį atsakymą:
„Nustatydami stop-loss VISADA remkitės volatilumu – vidutiniu tikruoju diapazonu, Average True Range (ATR). Tik nepatyrę treideriai nustato fiksuotos sumos doleriais stopus!“
Todėl, žinoma, naudojau ATR stopus. Tai atrodė logiška: stopas priklausė nuo rinkos sąlygų, didėjant volatilumui platėjo, o mažėjant – siaurėjo.
Niekada tuo neabejojau.
Galbūt vertėjo.
Prisimenu savo pirmuosius žingsnius treidinge ir algoritminėje prekyboje. Viskas atrodė mįslinga:
- Kokius įėjimo signalus naudoti?
- Kokius stop-loss naudoti?
- Kuris pozicijos dydžio nustatymo metodas geriausias?
Klausimų buvo ir daugiau: reikėjo išsiaiškinti daugybę dalykų.
Tačiau į vieną iš šių klausimų nuolat girdėdavau tą patį atsakymą:
„Nustatydami stop-loss VISADA remkitės volatilumu – vidutiniu tikruoju diapazonu, Average True Range (ATR). Tik nepatyrę treideriai nustato fiksuotos sumos doleriais stopus!“
Todėl, žinoma, naudojau ATR stopus. Tai atrodė logiška: stopas priklausė nuo rinkos sąlygų, didėjant volatilumui platėjo, o mažėjant – siaurėjo.
Niekada tuo neabejojau.
Galbūt vertėjo.
Kas yra vidutinis tikrasis diapazonas
Terminas Average True Range, arba „vidutinis tikrasis diapazonas“, gali skambėti painiai. Iš tiesų idėja paprasta.
Įprastas baro diapazonas – tai skirtumas tarp jo maksimumo ir minimumo.
Įprastas baro diapazonas – tai skirtumas tarp jo maksimumo ir minimumo.
Tikrasis diapazonas papildomai įvertina kainos atotrūkį nuo ankstesnio baro uždarymo kainos, jeigu ji yra už dabartinio baro diapazono ribų.
Tikrojo diapazono skaičiavimas jau integruotas daugumoje prekybos platformų. ATR apskaičiuoja tikrojo diapazono reikšmių vidurkį per nustatytą barų skaičių.
Kuo didesnis ATR, tuo didesnis volatilumas. Rodiklio skaičiavimas ir taikymas išsamiau aptarti ATR indikatoriaus apžvalgoje TLAP svetainėje.
ATR pagrįstas stop-loss
Daugelis stop-loss išreiškia pinigų suma, pavyzdžiui, 1 000 $ stop-loss. Tačiau tam galima naudoti ir vidutinį tikrąjį diapazoną (ATR).
Pavyzdžiui, stop-loss galima nustatyti atstumu, lygiu dvigubai paskutinių 14 barų ATR reikšmei.
ATR valiutų rinkoje
Kadangi ATR yra rinkos volatilumo matas, pagrįstas vien barų kainomis, šį indikatorių galima naudoti prekiaujant akcijų, ateities sandorių, valiutų ir net kriptovaliutų rinkose!
Grįžkime prie stopo pasirinkimo.
Tiesą sakant, pagal volatilumą nustatomi stopai man patiko ne visada. Kartais jų dydis doleriais būdavo milžiniškas, o kartais – visai mažas.
Pavyzdžiui, dažnai patariama stopą nustatyti trijų ATR atstumu, naudojant 14 barų periodą. Štai kokie minimalūs ir maksimalūs piniginiai stopų dydžiai per penkerių metų tyrimo laikotarpį buvo gauti naftos, aukso ir E-mini S&P 500 ateities sandoriams:
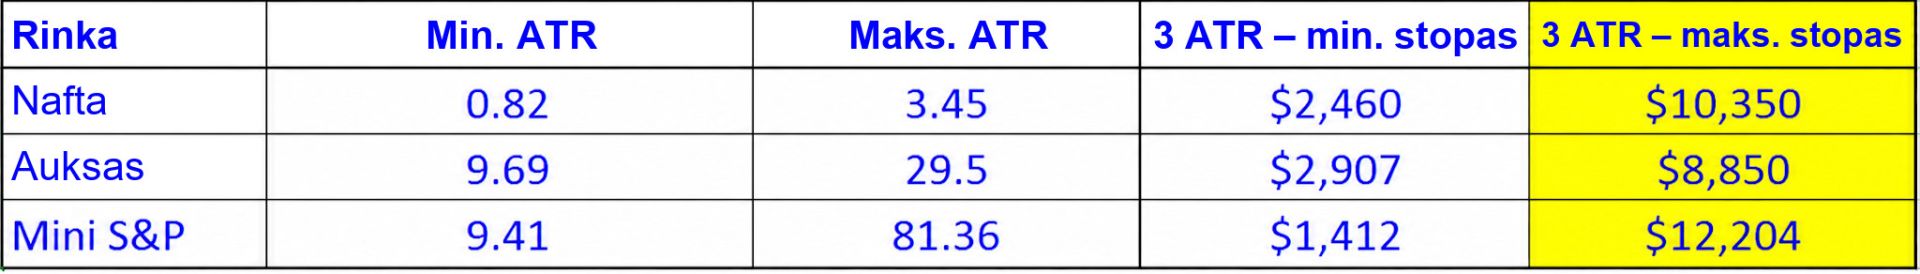
1 pav. Minimalus ir maksimalus 3 ATR stopo dydis pinigais vienam kontraktui.
Paskutiniame, geltonai pažymėtame stulpelyje pateikti stopai mane, atvirai sakant, gąsdina. Net minimalios reikšmės čia nemažos.
Štai jums ir visuotinai priimta nuomonė…
Kaip naudoti ATR indikatorių
Tarkime, sąskaitoje yra 20 000 $, pozicija – vienas ES kontraktas, o stopas lygus 0,5 ATR. Spalio viduryje gaunamas signalas. Kai ATR yra 9,41 punkto, o punkto vertė – 50 $, piniginis stopo dydis yra 0,5 × 9,41 × 50 = 235,25 $, t. y. maždaug 235 $, arba 1,2 % sąskaitos.
Skaičiavimas paprastas; autorius atskirai siūlo ir kitų prekybos skaičiuoklių.
Skaičiavimas paprastas; autorius atskirai siūlo ir kitų prekybos skaičiuoklių.
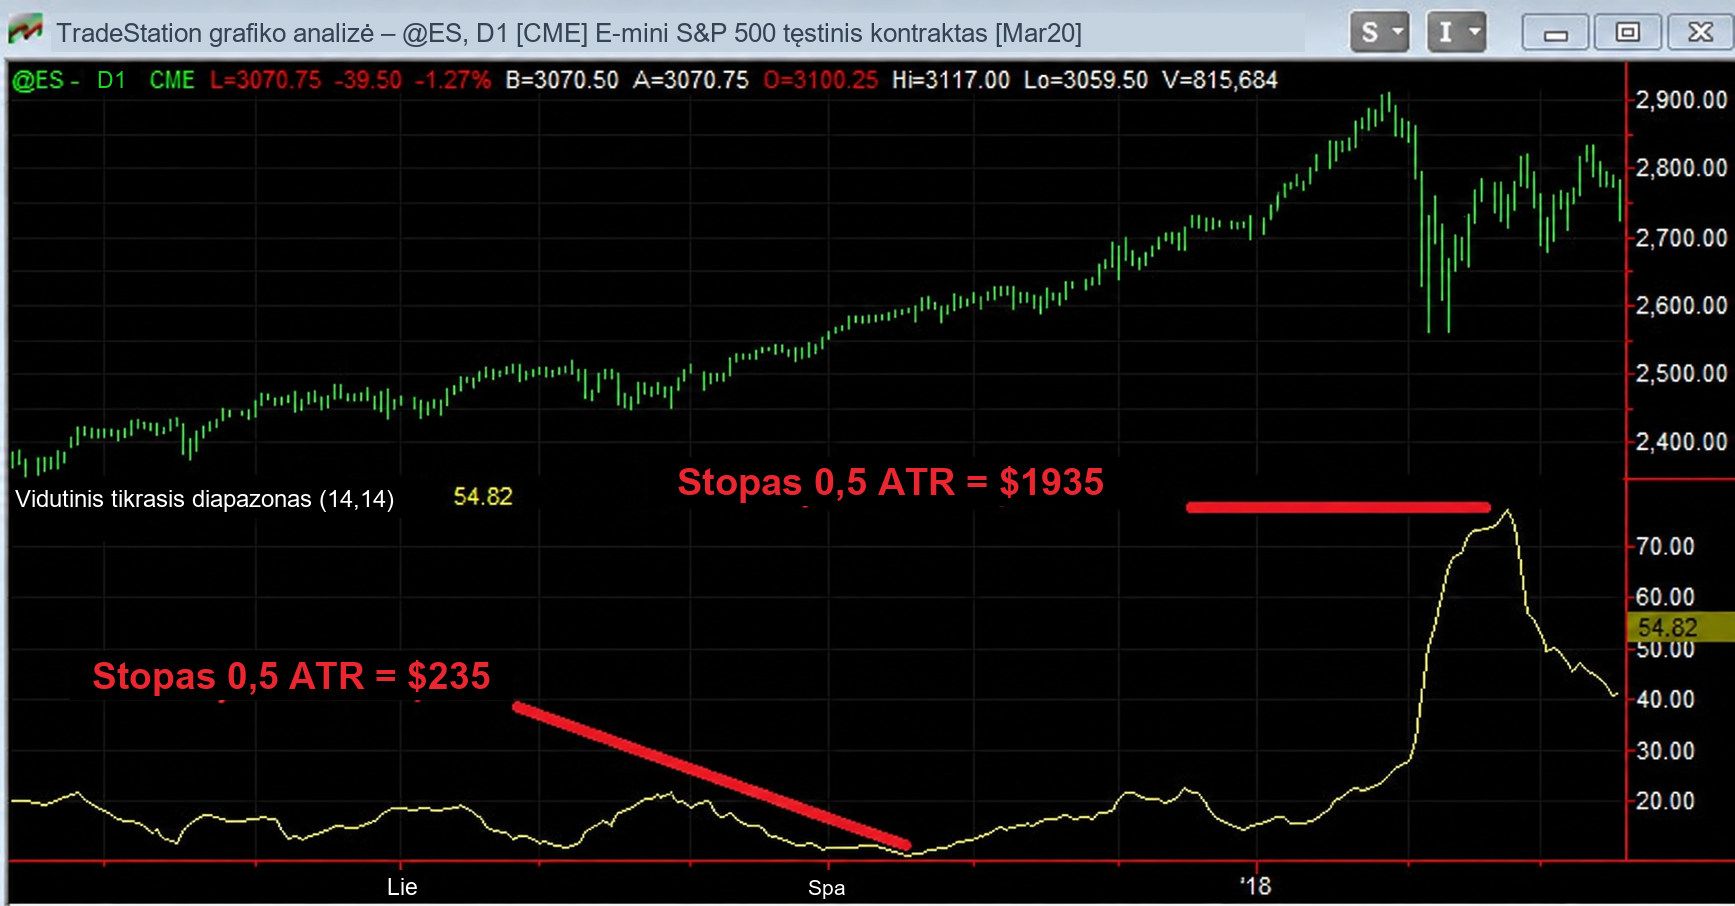
2 pav. Tas pats ATR daugiklis lemia gerokai skirtingą piniginę riziką.
Tai „TradeStation“ grafikas – šią platformą beveik visada naudoju algoritminei prekybai.
Tai „TradeStation“ grafikas – šią platformą beveik visada naudoju algoritminei prekybai.
Persikelkime keturiais mėnesiais į priekį. Naujas signalas, tačiau ATR jau siekia 77,39. Stopas lygus 0,5 × 77,39 × 50 = 1 934,75 $, t. y. maždaug 1 935 $, arba 9,7 % sąskaitos. Per keturis mėnesius jo piniginis dydis padidėjo daugiau nei aštuonis kartus.
Redakcijos pastaba. Pirminėje iliustracijoje viršutiniame užraše klaidingai nurodyta 1 925 $. Čia suma pataisyta į 1 935 $, remiantis autoriaus skaičiavimu. Sumos doleriais taikomos vienam ateities sandorio kontraktui, o ne bazinio turto vieneto kainai.
Doleriniai stopai
Vieną dieną nusprendžiau pasielgti priešingai įprastai praktikai ir išbandyti fiksuotus piniginius stopus: 500 $ arba 1 000 $ vienam kontraktui. Jei tikėtume viskuo, ką tuomet skaičiau, tai buvo tikra beprotybė.
Tačiau mano rezultatai pagerėjo. Šie „neracionalūs“ doleriniai stopai veikė geriau už ATR stopus.
Net bijojau apie tai pasakoti kitiems treideriams: tuomet man dar trūko pasitikėjimo savimi ir nenorėjau tapti pašaipų objektu. Todėl ir toliau naudojau dolerinius stopus. Pakeliui man pavyko laimėti prekybos konkursą.
2016 metais Niujorke buvau su draugu ir kolega, treidingo čempionu Andrea Ungeriu. Pasidalijau su juo savo „baisia paslaptimi“.
3 pav. Andrea Ungeris ir Kevinas Deivis, Niujorkas, 2016 m.
Andrea šypsosi: ką tik papasakojau jam apie savo dolerinius stopus.
Buvau apstulbęs. Nejaugi įprasta taisyklė klaidinga? O kaip kiti prekybos posakiai: „ribok nuostolius ir leisk pelnui augti“, „neleisk pelningam sandoriui tapti nuostolingu“, „visada prekiauk su stopu“?
Prie kitų taisyklių galima grįžti kituose tyrimuose. O čia noriu patikrinti vieną dalyką:
Kas geriau: fiksuotas dolerinis stopas ar nuo volatilumo priklausantis ATR stopas?
Šį klausimą nagrinėsime keturiose dalyse:
Taigi pereikime prie pirmosios dalies!
Andrea šypsosi: ką tik papasakojau jam apie savo dolerinius stopus.
Tikėjausi kritikos, tačiau jo atsakymas mane nustebino.
„Taip, aš irgi tai pastebėjau. Doleriniai stopai gali veikti labai gerai.“
Buvau apstulbęs. Nejaugi įprasta taisyklė klaidinga? O kaip kiti prekybos posakiai: „ribok nuostolius ir leisk pelnui augti“, „neleisk pelningam sandoriui tapti nuostolingu“, „visada prekiauk su stopu“?
Prie kitų taisyklių galima grįžti kituose tyrimuose. O čia noriu patikrinti vieną dalyką:
Kas geriau: fiksuotas dolerinis stopas ar nuo volatilumo priklausantis ATR stopas?
Šį klausimą nagrinėsime keturiose dalyse:
- Palyginsime keturias paprastas strategijas keliose rinkose. Metodą galima taikyti ir kitiems algoritminiams kainos modeliams, įskaitant 15 autoriaus modelių.
- Patikrinsime, ar galima sujungti abiejų stopų tipų privalumus.
- Pateiksime strategijų ir stopų taisykles, kad rezultatus būtų galima atkartoti ir tyrimą išplėsti.
- Aptarsime papildomą autoriaus programinio kodo paketą, sujungiantį išėjimo variantus.
Taigi pereikime prie pirmosios dalies!
1 dalis. Dolerinių ir ATR stopų palyginimas
Testui pasirinkime tris rinkas:
Čia yra ir sekimo trendu, ir grįžimo prie vidurkio strategijų. Vienos numato pozicijos apvertimą, kitos – ne. Pasirinkau kelias paprastas taisykles stopų įtakai patikrinti ir neteigiu, kad tai jau paruoštos, gyvybingos prekybos sistemos.
Darbo aplinkoje yra 12 derinių: keturios strategijos trijose rinkose.
- Nafta (Crude Oil, CL)
- E-mini S&P 500 ateities sandoris (ES)
- Auksas (GC)
Patikrinsime keturias strategijas. Įėjimo į ilgąją ir trumpąją pozicijas sąlygos simetriškos; čia trumpai pateikiamos pirkimo taisyklės, o visos sąlygos – trečioje dalyje.
- Paprasta impulso strategija: pirkti, jei Close > Close[x].
- 2 periodų RSI: pirkti, jei RSI(2) > Threshold.
- Trumpalaikė kontrtrendo strategija: pirkti, jei Close < Close[LongLength] ir Close > Close[ShortLength].
- Bolindžerio juostos: pirkti, kai uždarymo kaina iš viršaus žemyn kerta apatinę juostą, esančią −1 standartinio nuokrypio atstumu; iš ilgosios pozicijos išeiti kainai esant virš vidurinės linijos.
Čia yra ir sekimo trendu, ir grįžimo prie vidurkio strategijų. Vienos numato pozicijos apvertimą, kitos – ne. Pasirinkau kelias paprastas taisykles stopų įtakai patikrinti ir neteigiu, kad tai jau paruoštos, gyvybingos prekybos sistemos.
Darbo aplinkoje yra 12 derinių: keturios strategijos trijose rinkose.
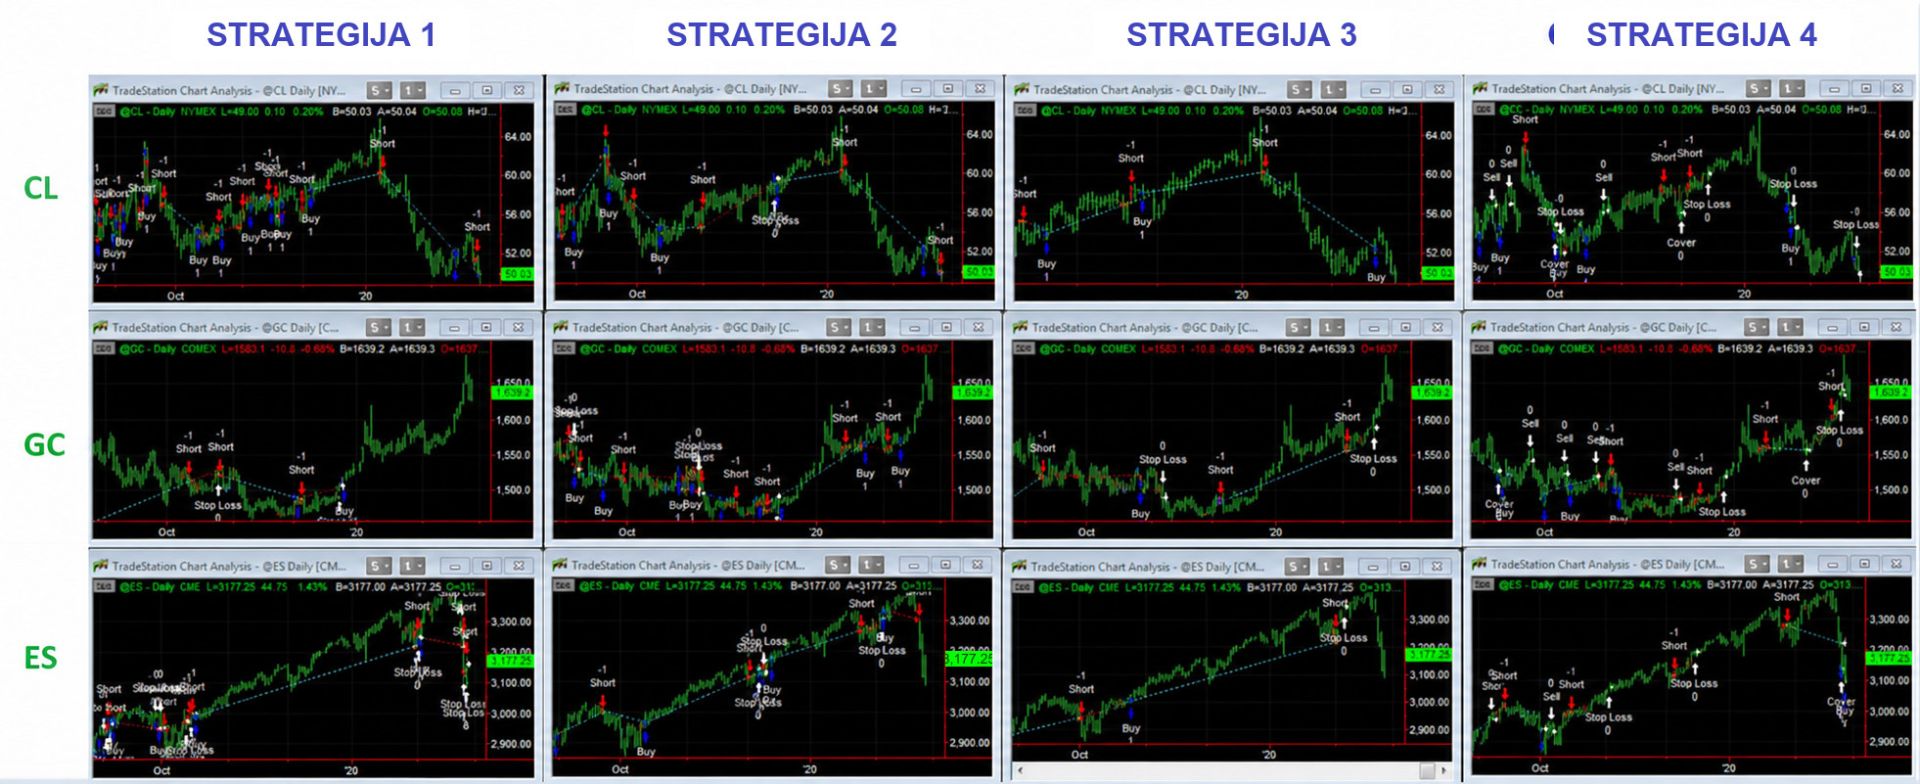
4 pav. Keturios strategijos trijose ateities sandorių rinkose „TradeStation“ platformoje.
Grafiko signalų žymos: Buy – ilgosios pozicijos atidarymas; Short – trumposios pozicijos atidarymas; Stop Loss – stop-loss; Sell – ilgosios pozicijos uždarymas; Cover – trumposios pozicijos uždarymas.
Naudojami penkerių metų tyrimo laikotarpio dieniniai barai. Į rezultatus įtraukti komisiniai ir prasislydimas pagal autoriaus pasirinktas tipines reikšmes; tikslios jų vertės straipsnyje nenurodytos. Kiekviename sandoryje prekiaujama vienu kontraktu, pozicija nedidinama.
Redakcijos pastaba. Tyrimas istorinis. Toliau pateiktoje „TradeStation“ ataskaitoje nurodytas laikotarpis nuo 2014 m. gruodžio 31 d. iki 2020 m. vasario 26 d. Tai testavimo rezultatai, o ne dabartiniai rinkos rodikliai.
Kaip vertinti rezultatą
Paprastai vertinu grąžos ir kapitalo nuosmukio santykį, gautą Monte Karlo simuliacijos būdu. Čia dėl paprastumo naudoju pelno faktorių (profit factor): bendrojo pelno ir absoliučios bendrojo nuostolio vertės santykį. Mano pastebėjimu, jis teigiamai susijęs su grąžos ir kapitalo nuosmukio santykiu, o apskaičiuoti jį gerokai paprasčiau.
Grafiko signalų žymos: Buy – ilgosios pozicijos atidarymas; Short – trumposios pozicijos atidarymas; Stop Loss – stop-loss; Sell – ilgosios pozicijos uždarymas; Cover – trumposios pozicijos uždarymas.
Naudojami penkerių metų tyrimo laikotarpio dieniniai barai. Į rezultatus įtraukti komisiniai ir prasislydimas pagal autoriaus pasirinktas tipines reikšmes; tikslios jų vertės straipsnyje nenurodytos. Kiekviename sandoryje prekiaujama vienu kontraktu, pozicija nedidinama.
Redakcijos pastaba. Tyrimas istorinis. Toliau pateiktoje „TradeStation“ ataskaitoje nurodytas laikotarpis nuo 2014 m. gruodžio 31 d. iki 2020 m. vasario 26 d. Tai testavimo rezultatai, o ne dabartiniai rinkos rodikliai.
Kaip vertinti rezultatą
Paprastai vertinu grąžos ir kapitalo nuosmukio santykį, gautą Monte Karlo simuliacijos būdu. Čia dėl paprastumo naudoju pelno faktorių (profit factor): bendrojo pelno ir absoliučios bendrojo nuostolio vertės santykį. Mano pastebėjimu, jis teigiamai susijęs su grąžos ir kapitalo nuosmukio santykiu, o apskaičiuoti jį gerokai paprasčiau.
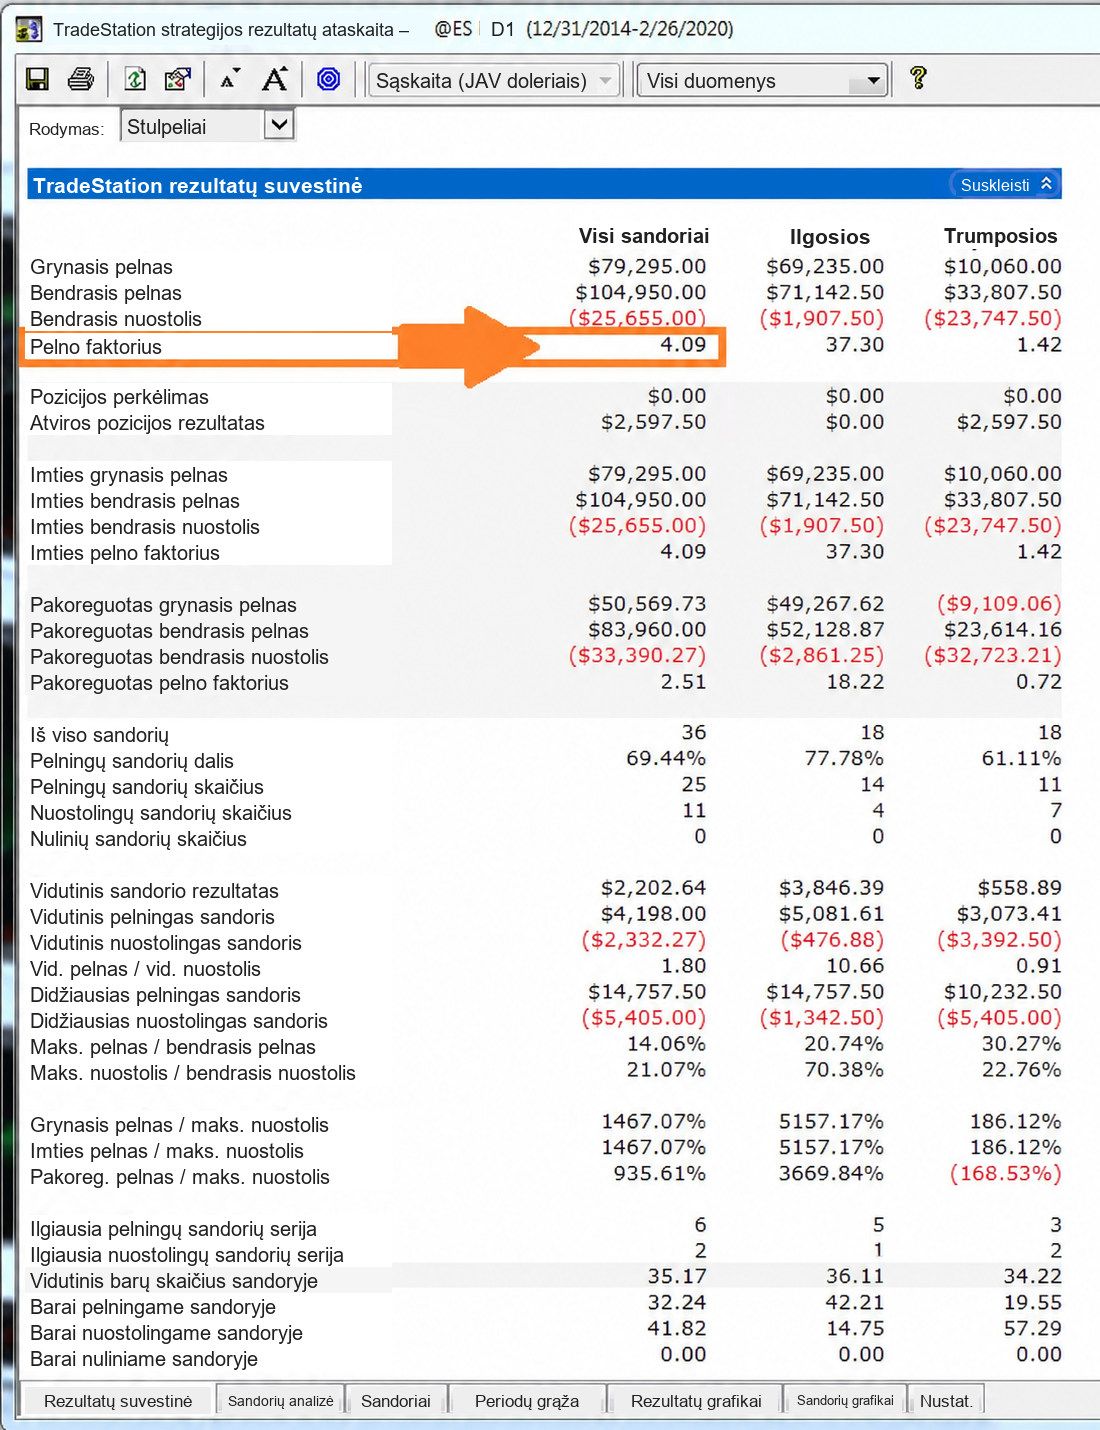
5 pav. Pelno faktorius „TradeStation“ ataskaitoje pažymėtas oranžine spalva.
Pirmiausia panagrinėkime bazinį variantą be papildomo stop-loss. Įprasti išėjimai ir taisyklėse numatyti pozicijos apvertimai išlieka.
Pirmiausia panagrinėkime bazinį variantą be papildomo stop-loss. Įprasti išėjimai ir taisyklėse numatyti pozicijos apvertimai išlieka.
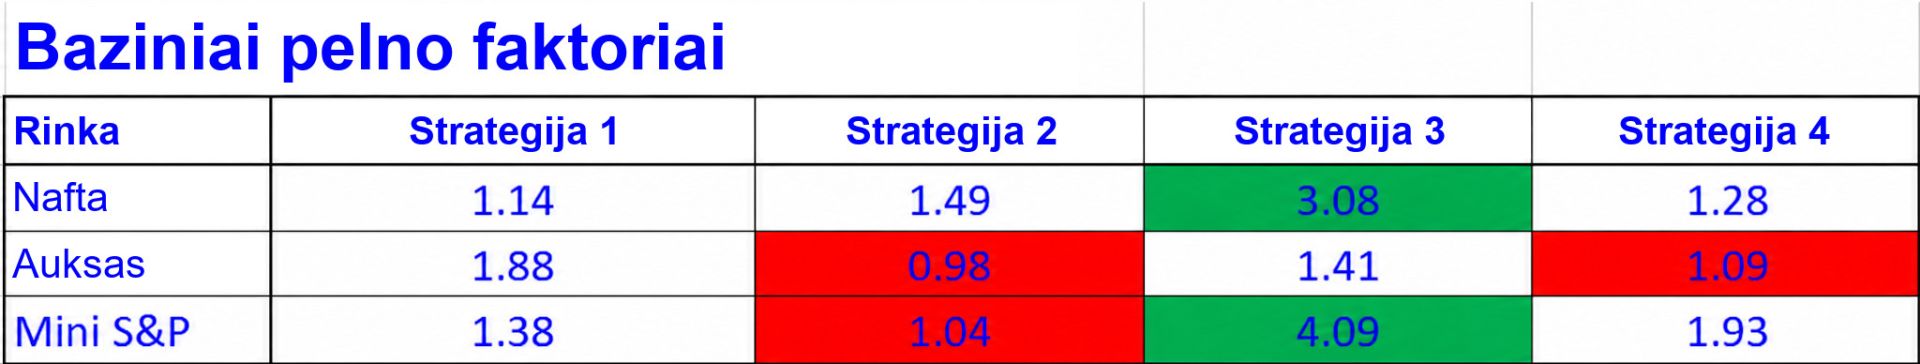
6 pav. Baziniai pelno faktoriai be papildomo stop-loss.
Pelno faktoriai gerokai skiriasi: yra silpnų rezultatų, pavyzdžiui, strategijos Nr. 2 aukso ir E-mini S&P 500 rinkose, ir stiprių, kaip strategijos Nr. 3 naftos ir E-mini S&P 500 rinkose. Tokia įvairovė patogi lyginant stopų poveikį.
Redakcijos pastaba. Autorius silpniems rezultatams taip pat priskiria strategiją Nr. 4 aukso rinkoje: jos bazinis pelno faktorius lygus 1,09. Tai autoriaus vertinimas, o ne nuostolingumo požymis: šis rodiklis yra didesnis už vienetą.
Paprastas dolerinis stopas
Paprasta piniginio stopo komanda „TradeStation“ platformoje atrodo taip:
SetStopLoss(XX);
Čia XX – piniginė stopo suma; tyrime naudojamas lygiai vienas kontraktas.
Pelno faktoriai gerokai skiriasi: yra silpnų rezultatų, pavyzdžiui, strategijos Nr. 2 aukso ir E-mini S&P 500 rinkose, ir stiprių, kaip strategijos Nr. 3 naftos ir E-mini S&P 500 rinkose. Tokia įvairovė patogi lyginant stopų poveikį.
Redakcijos pastaba. Autorius silpniems rezultatams taip pat priskiria strategiją Nr. 4 aukso rinkoje: jos bazinis pelno faktorius lygus 1,09. Tai autoriaus vertinimas, o ne nuostolingumo požymis: šis rodiklis yra didesnis už vienetą.
Paprastas dolerinis stopas
Paprasta piniginio stopo komanda „TradeStation“ platformoje atrodo taip:
SetStopLoss(XX);
Čia XX – piniginė stopo suma; tyrime naudojamas lygiai vienas kontraktas.
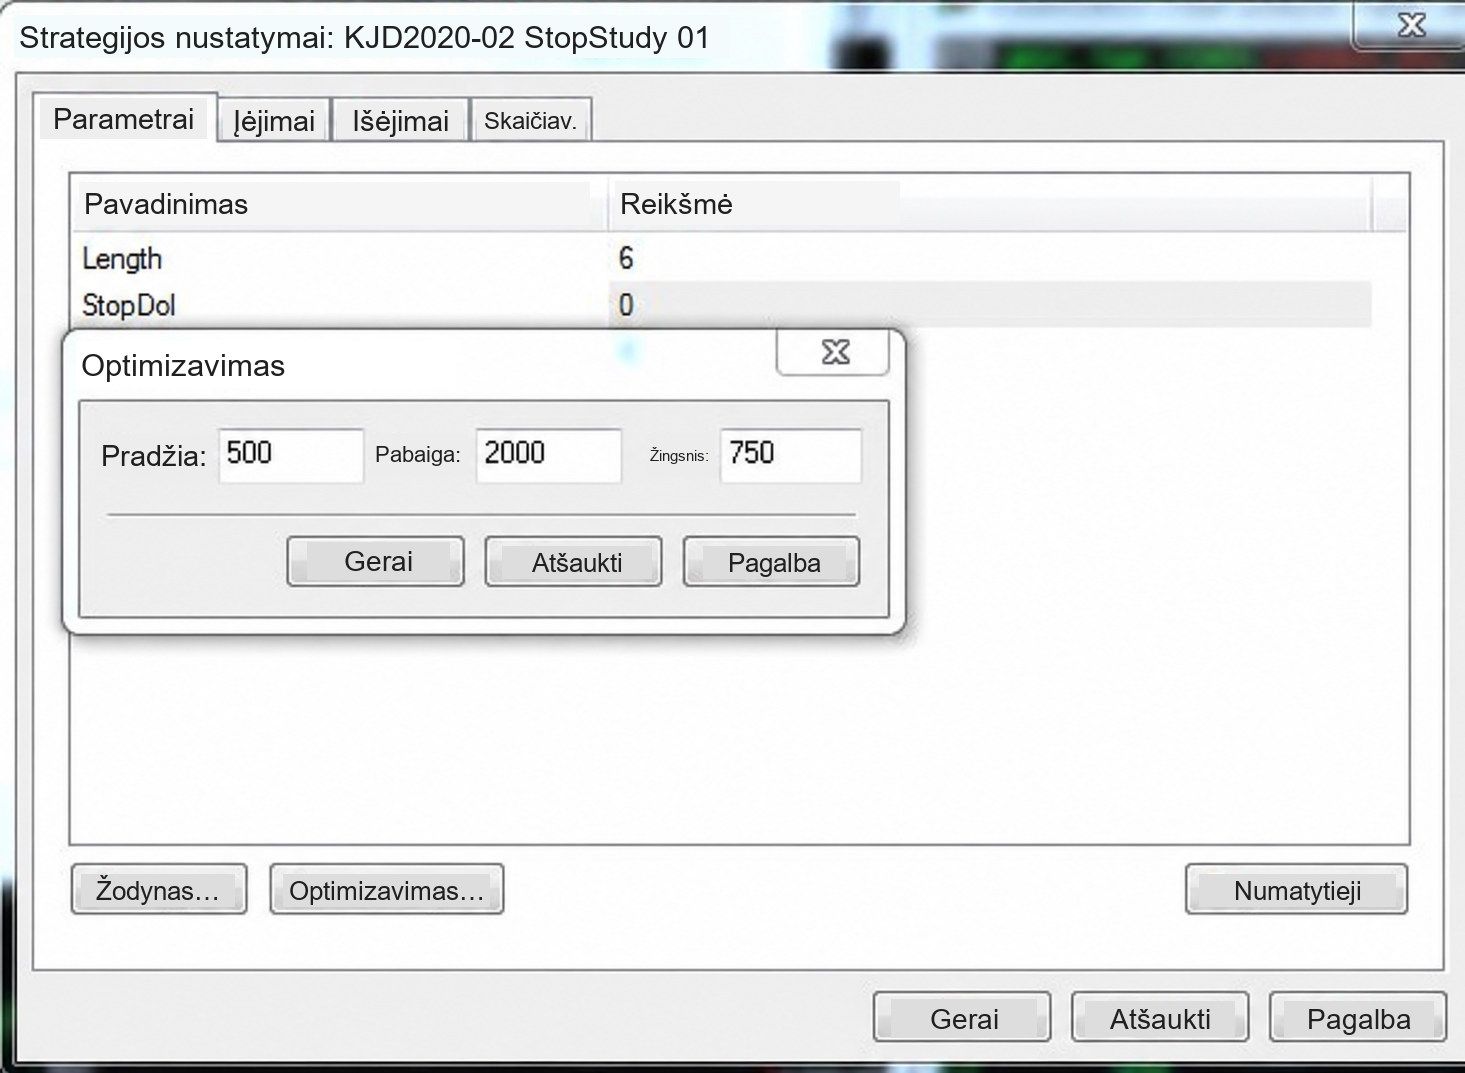
7 pav. Dolerinio stopo testavimo diapazonas: nuo 500 $ iki 2 000 $, 750 $ žingsniu.
Patikrinkime tris dydžius: 500 $, 1 250 $ ir 2 000 $. Galutiniam palyginimui skaičiuoju šių trijų testų rezultatų vidurkį, o ne pasirenku geriausią optimizuotą variantą.
Patikrinkime tris dydžius: 500 $, 1 250 $ ir 2 000 $. Galutiniam palyginimui skaičiuoju šių trijų testų rezultatų vidurkį, o ne pasirenku geriausią optimizuotą variantą.
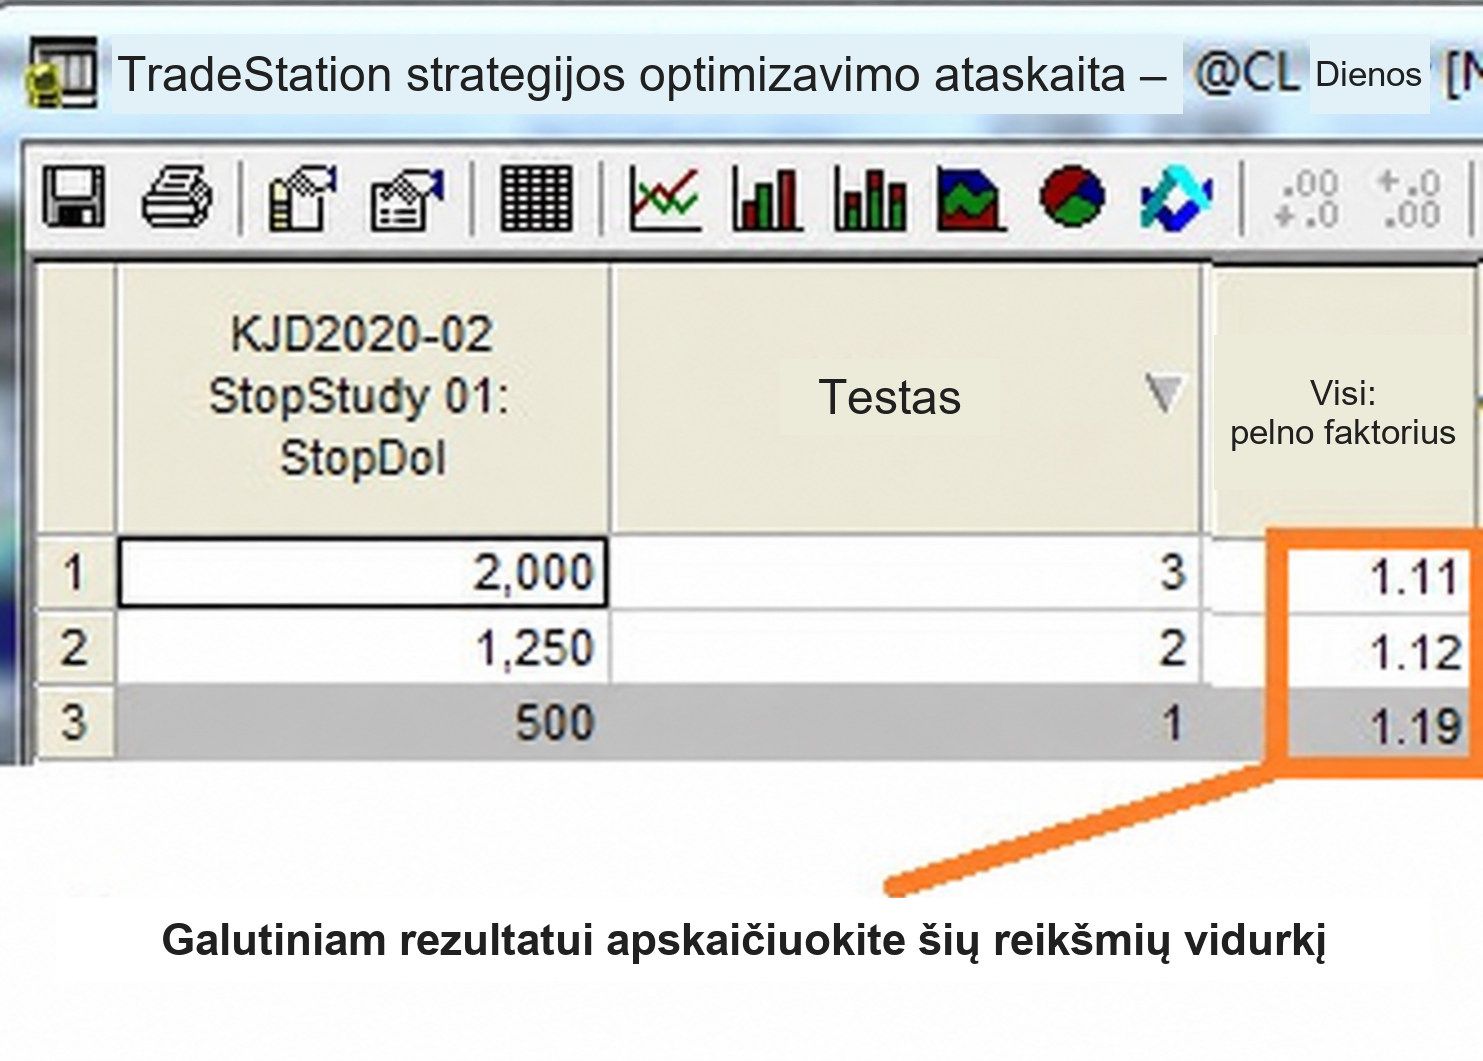
8 pav. Palyginimui skaičiuojamas trijų pelno faktorių vidurkis, o ne pasirenkama didžiausia reikšmė.
Tokios sumos gali atrodyti didelės. Tačiau mažesnis stopas nebūtinai duoda geresnį rezultatą: pateiktame pavyzdyje 100 $ stopas suveikia gerokai dažniau nei platus stopas. Dažnesni suveikimai gali nusverti mažo nuostolio kiekviename atskirame sandoryje naudą.
Tokios sumos gali atrodyti didelės. Tačiau mažesnis stopas nebūtinai duoda geresnį rezultatą: pateiktame pavyzdyje 100 $ stopas suveikia gerokai dažniau nei platus stopas. Dažnesni suveikimai gali nusverti mažo nuostolio kiekviename atskirame sandoryje naudą.
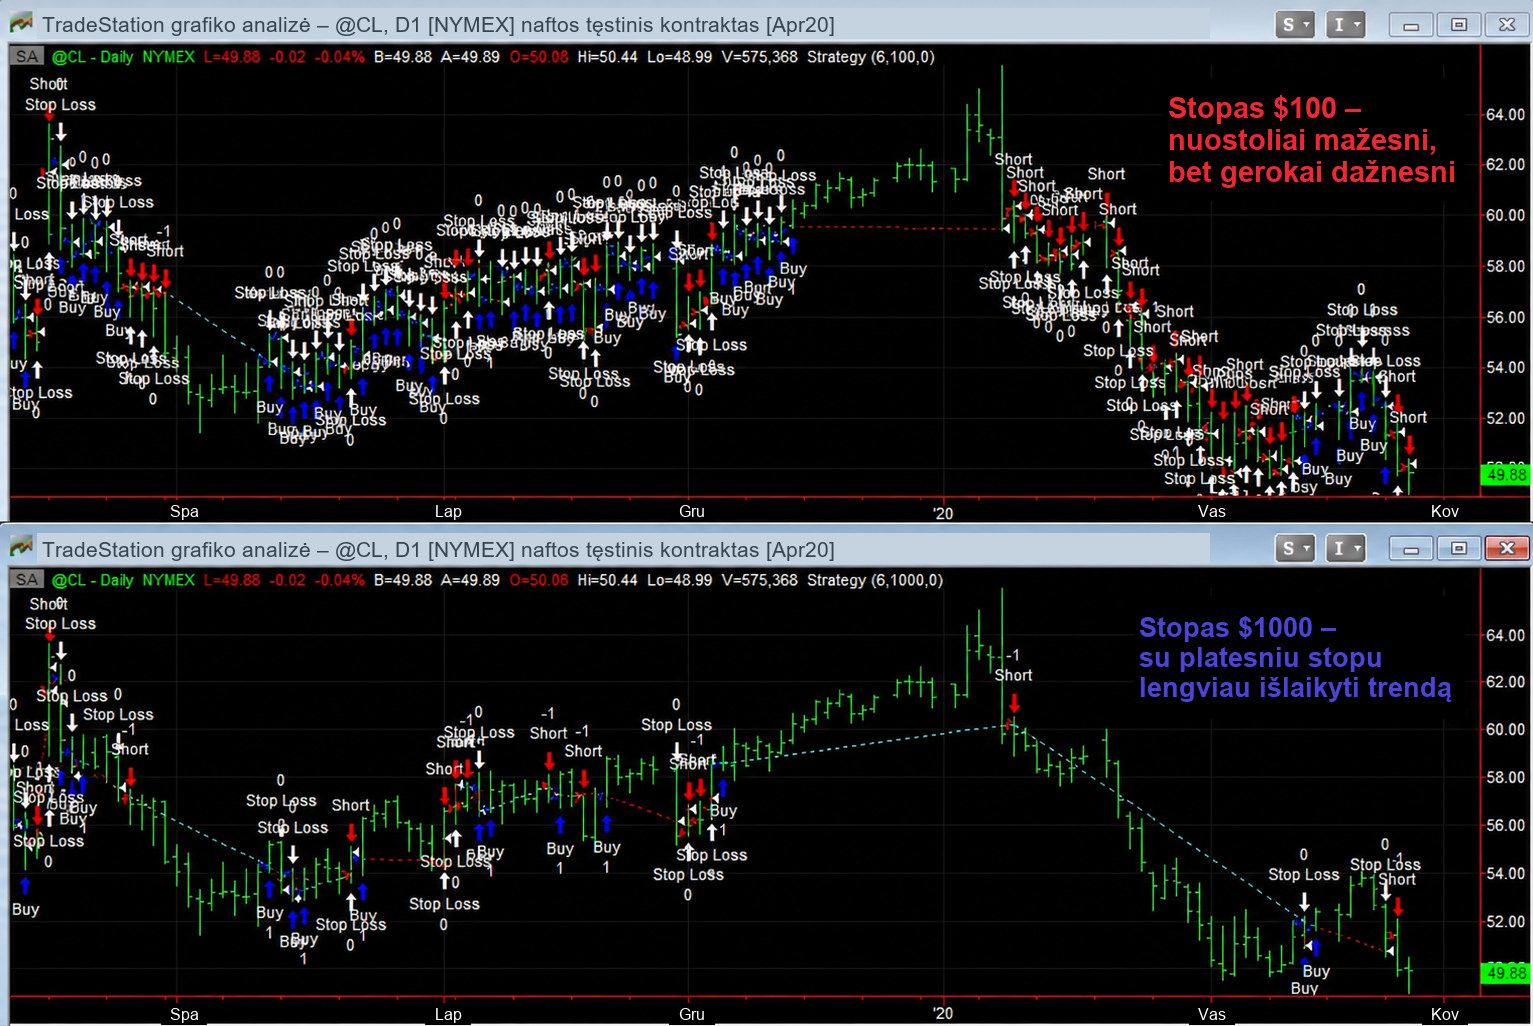
9 pav. Siauro ir plataus piniginio stopo suveikimo dažnio skirtumas.
Grafiko signalų žymos: Buy – ilgosios pozicijos atidarymas; Short – trumposios pozicijos atidarymas; Stop Loss – stop-loss; Sell – ilgosios pozicijos uždarymas; Cover – trumposios pozicijos uždarymas.
Paprastas ATR stopas
ATR stopui „TradeStation“ platformoje naudojama komanda:
SetStopLoss(XX * AvgTrueRange(14) * BigPointValue);
XX – ATR daugiklis, o BigPointValue kainos atstumą paverčia pinigų suma. Čia taip pat nagrinėjama vieno kontrakto pozicija.
Patikrinkime daugiklius 1, 2 ir 3. Pastarasis ypač populiarus. Kaip ir piniginio stopo atveju, mažesnė reikšmė reiškia artimesnį suveikimo lygį, kurį kaina gali pasiekti dažniau.
Grafiko signalų žymos: Buy – ilgosios pozicijos atidarymas; Short – trumposios pozicijos atidarymas; Stop Loss – stop-loss; Sell – ilgosios pozicijos uždarymas; Cover – trumposios pozicijos uždarymas.
Paprastas ATR stopas
ATR stopui „TradeStation“ platformoje naudojama komanda:
SetStopLoss(XX * AvgTrueRange(14) * BigPointValue);
XX – ATR daugiklis, o BigPointValue kainos atstumą paverčia pinigų suma. Čia taip pat nagrinėjama vieno kontrakto pozicija.
Patikrinkime daugiklius 1, 2 ir 3. Pastarasis ypač populiarus. Kaip ir piniginio stopo atveju, mažesnė reikšmė reiškia artimesnį suveikimo lygį, kurį kaina gali pasiekti dažniau.
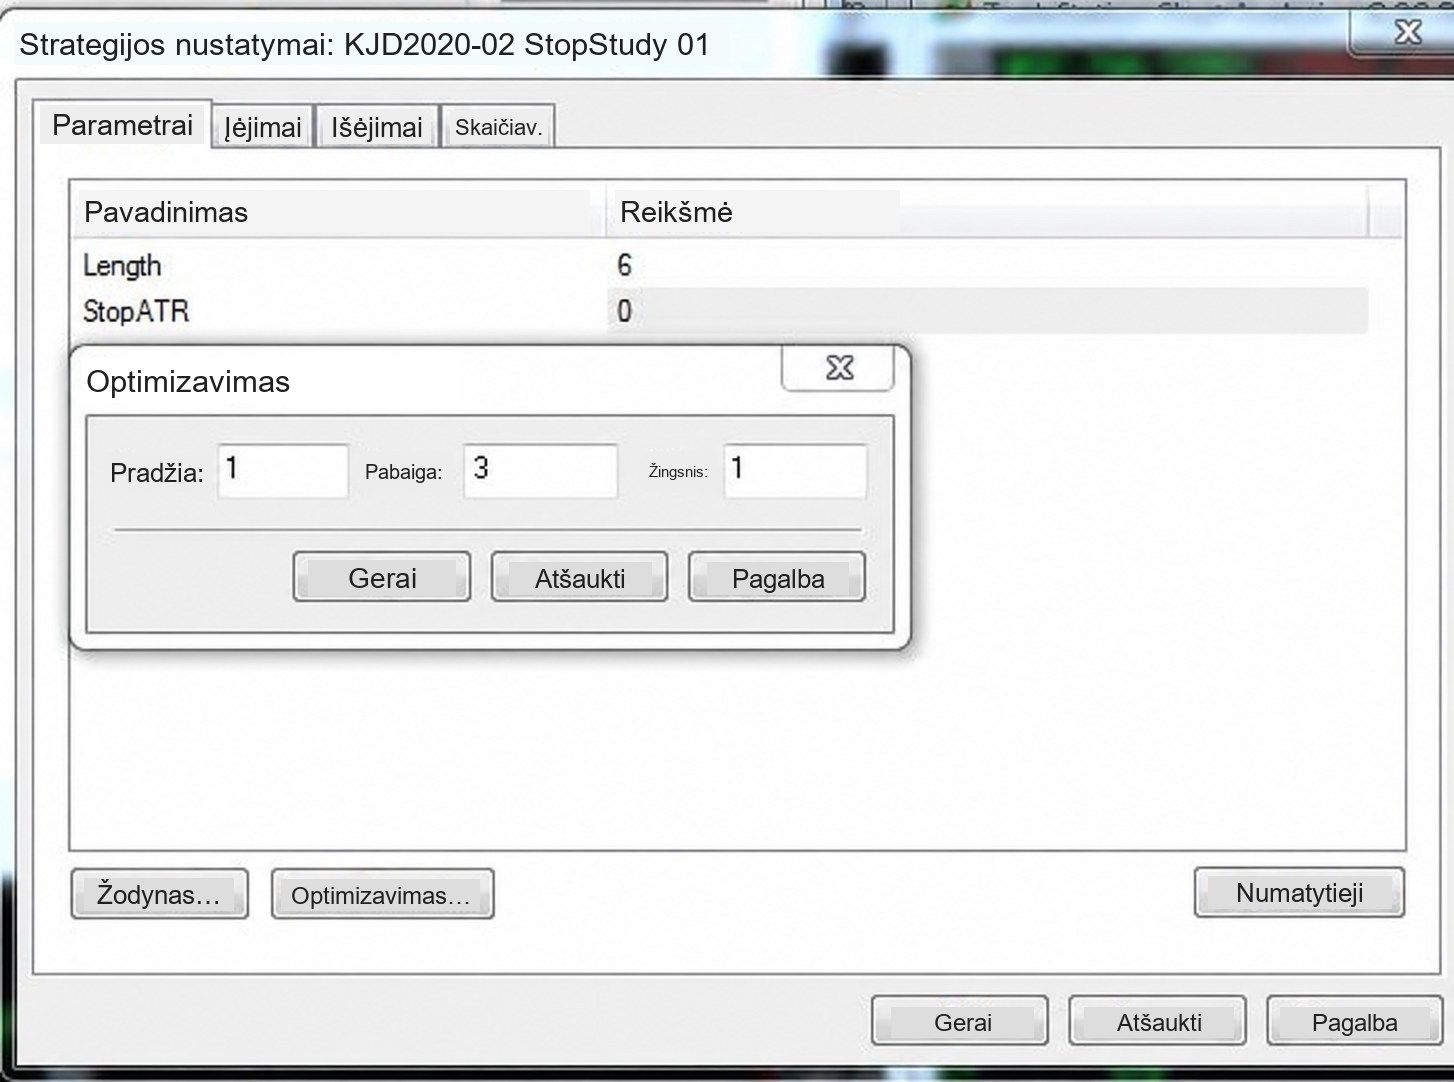
10 pav. ATR daugiklių testavimas: nuo 1 iki 3, 1 žingsniu.
Tirtomis sąlygomis 3 ATR stopo piniginis dydis galėjo siekti 10 000 $ vienam kontraktui ir daugiau, palyginti su didžiausiu testuotu fiksuotu 2 000 $ stopu.
Schemoje parodyta, kodėl tikrasis diapazonas gali skirtis nuo įprasto skirtumo tarp baro maksimumo ir minimumo:
Tirtomis sąlygomis 3 ATR stopo piniginis dydis galėjo siekti 10 000 $ vienam kontraktui ir daugiau, palyginti su didžiausiu testuotu fiksuotu 2 000 $ stopu.
Schemoje parodyta, kodėl tikrasis diapazonas gali skirtis nuo įprasto skirtumo tarp baro maksimumo ir minimumo:
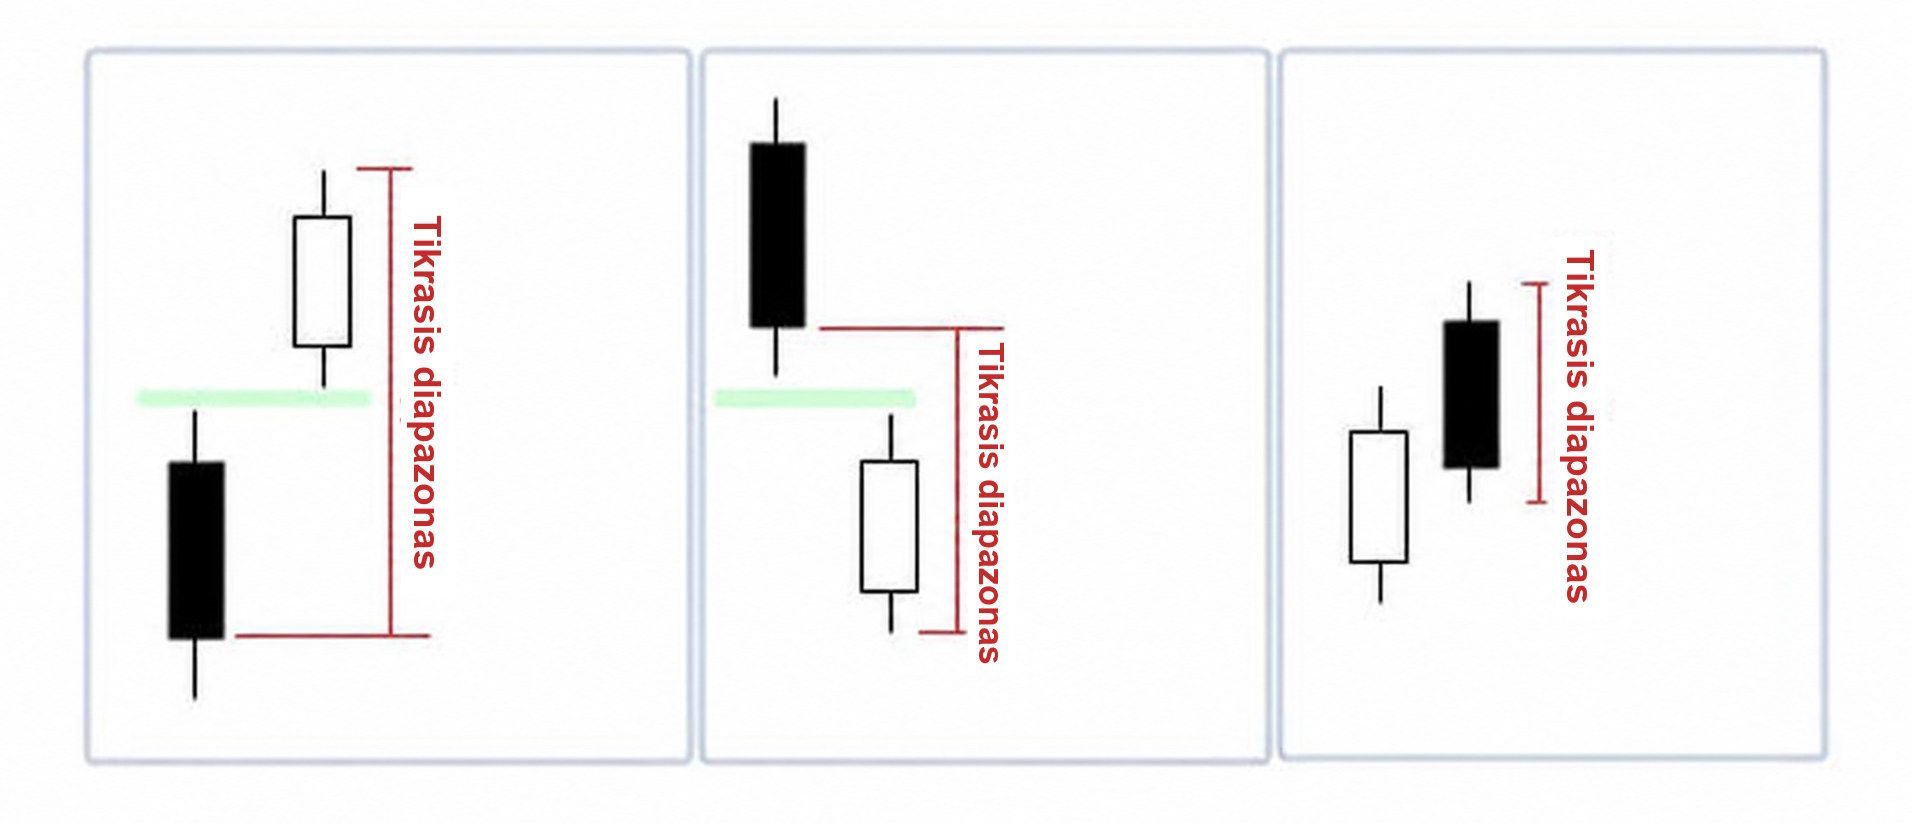
11 pav. Tikrasis diapazonas įvertina ankstesnę uždarymo kainą.
Tikrasis diapazonas ir ATR paprastai jau integruoti prekybos platformoje.
14 periodų ATR apskaičiuoja 14 barų tikrojo diapazono reikšmių vidurkį.
Rezultatai
Kiekvienai strategijai lyginami vidutiniai dolerinio ir ATR stopų rezultatai. Žaliai pažymėtas geresnis iš šių dviejų variantų; pilkas stulpelis rodo bazinį variantą be papildomo stopo.
Tikrasis diapazonas ir ATR paprastai jau integruoti prekybos platformoje.
14 periodų ATR apskaičiuoja 14 barų tikrojo diapazono reikšmių vidurkį.
Rezultatai
Kiekvienai strategijai lyginami vidutiniai dolerinio ir ATR stopų rezultatai. Žaliai pažymėtas geresnis iš šių dviejų variantų; pilkas stulpelis rodo bazinį variantą be papildomo stopo.
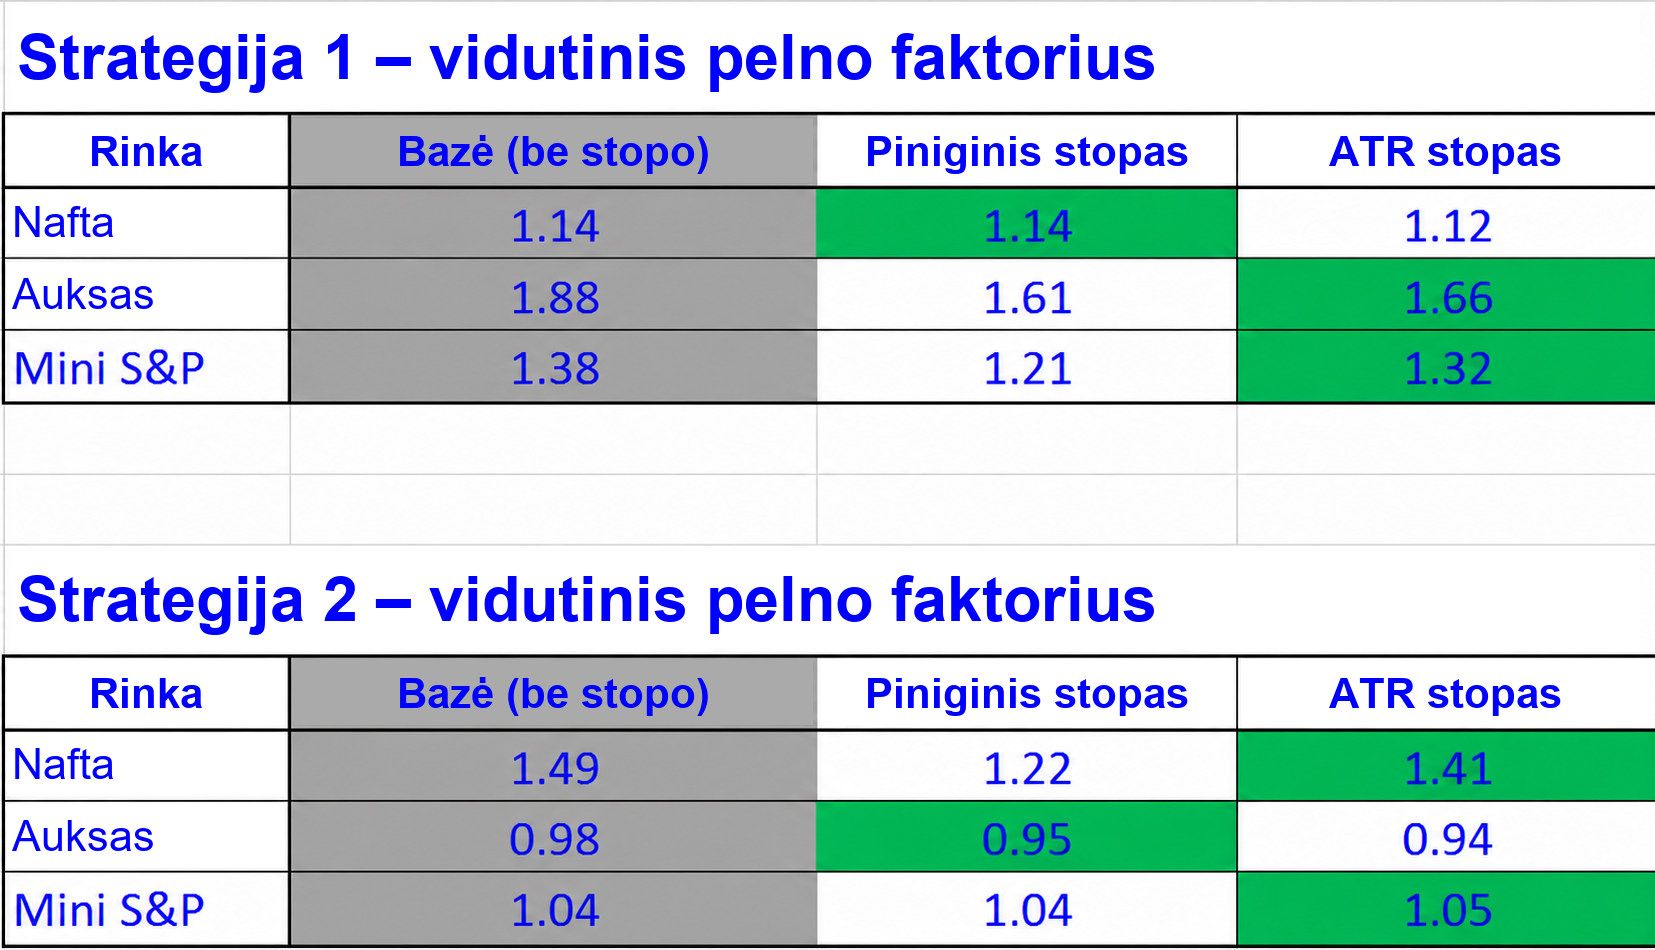
12 pav. Vidutiniai strategijų Nr. 1 ir Nr. 2 pelno faktoriai.
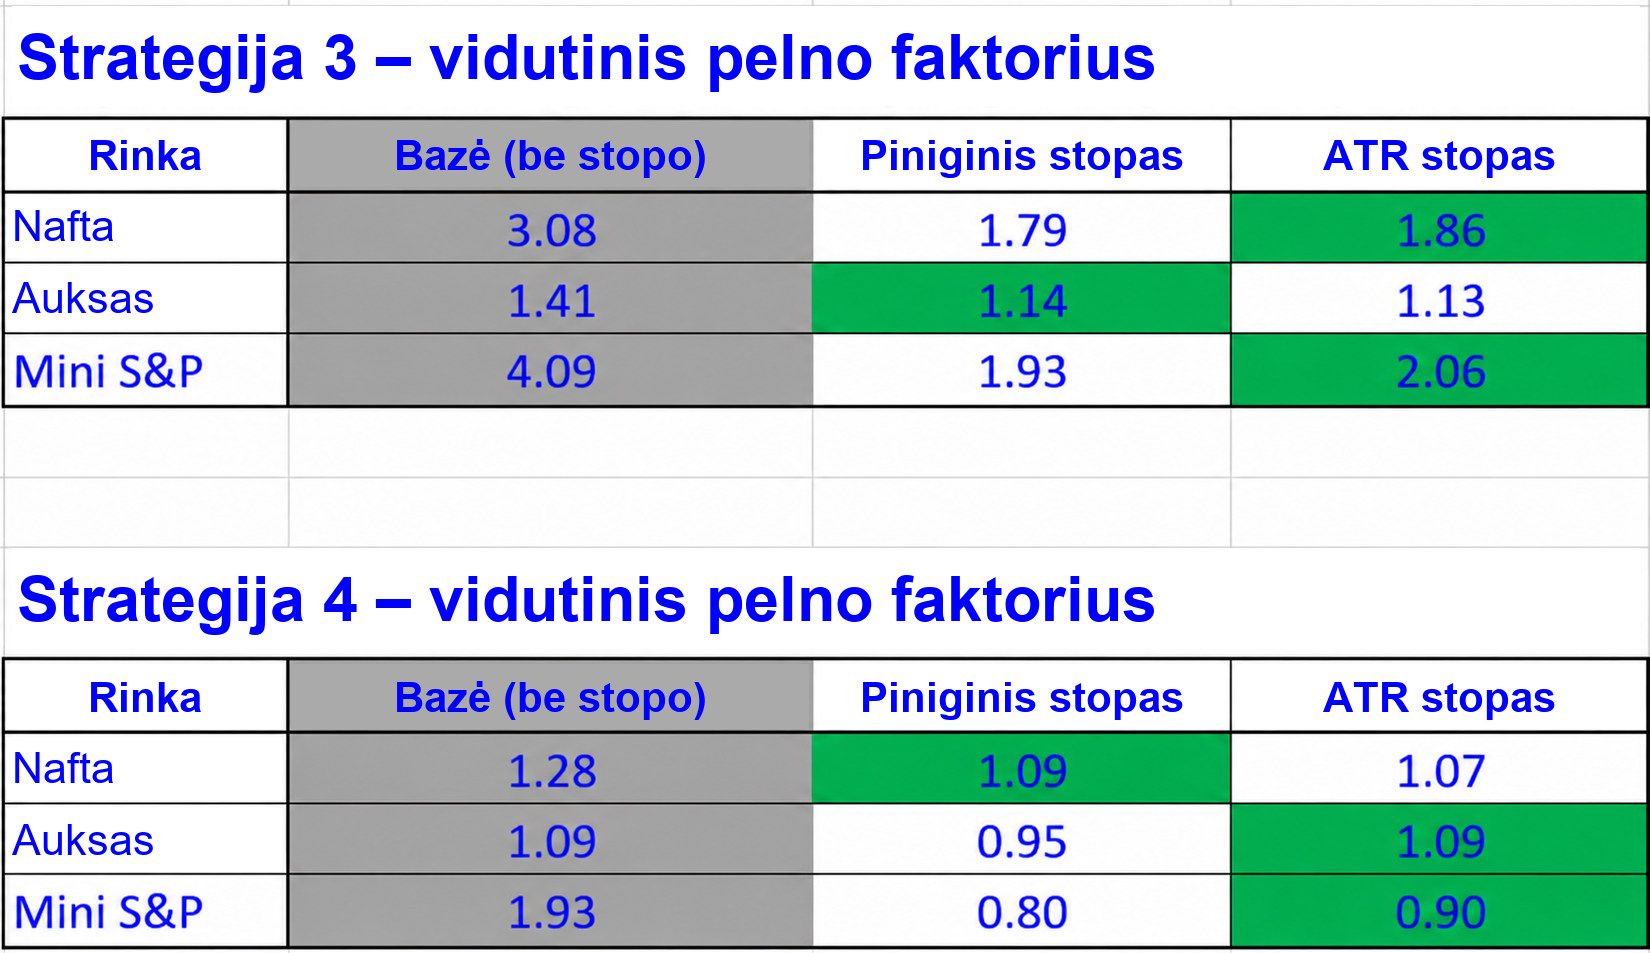
13 pav. Vidutiniai strategijų Nr. 3 ir Nr. 4 pelno faktoriai.
Papildomai patikrai atskirai ištestavau strategiją Nr. 2 aukso rinkoje, kur abiejų stopų tipų rezultatai beveik sutapo. Naudojant platų įėjimo parametrų ir stopo dydžių rinkinį – daugiau nei 500 iteracijų kiekvienam variantui – pelno faktoriaus pasiskirstymai buvo panašūs. To ir tikėjausi.
Papildomai patikrai atskirai ištestavau strategiją Nr. 2 aukso rinkoje, kur abiejų stopų tipų rezultatai beveik sutapo. Naudojant platų įėjimo parametrų ir stopo dydžių rinkinį – daugiau nei 500 iteracijų kiekvienam variantui – pelno faktoriaus pasiskirstymai buvo panašūs. To ir tikėjausi.
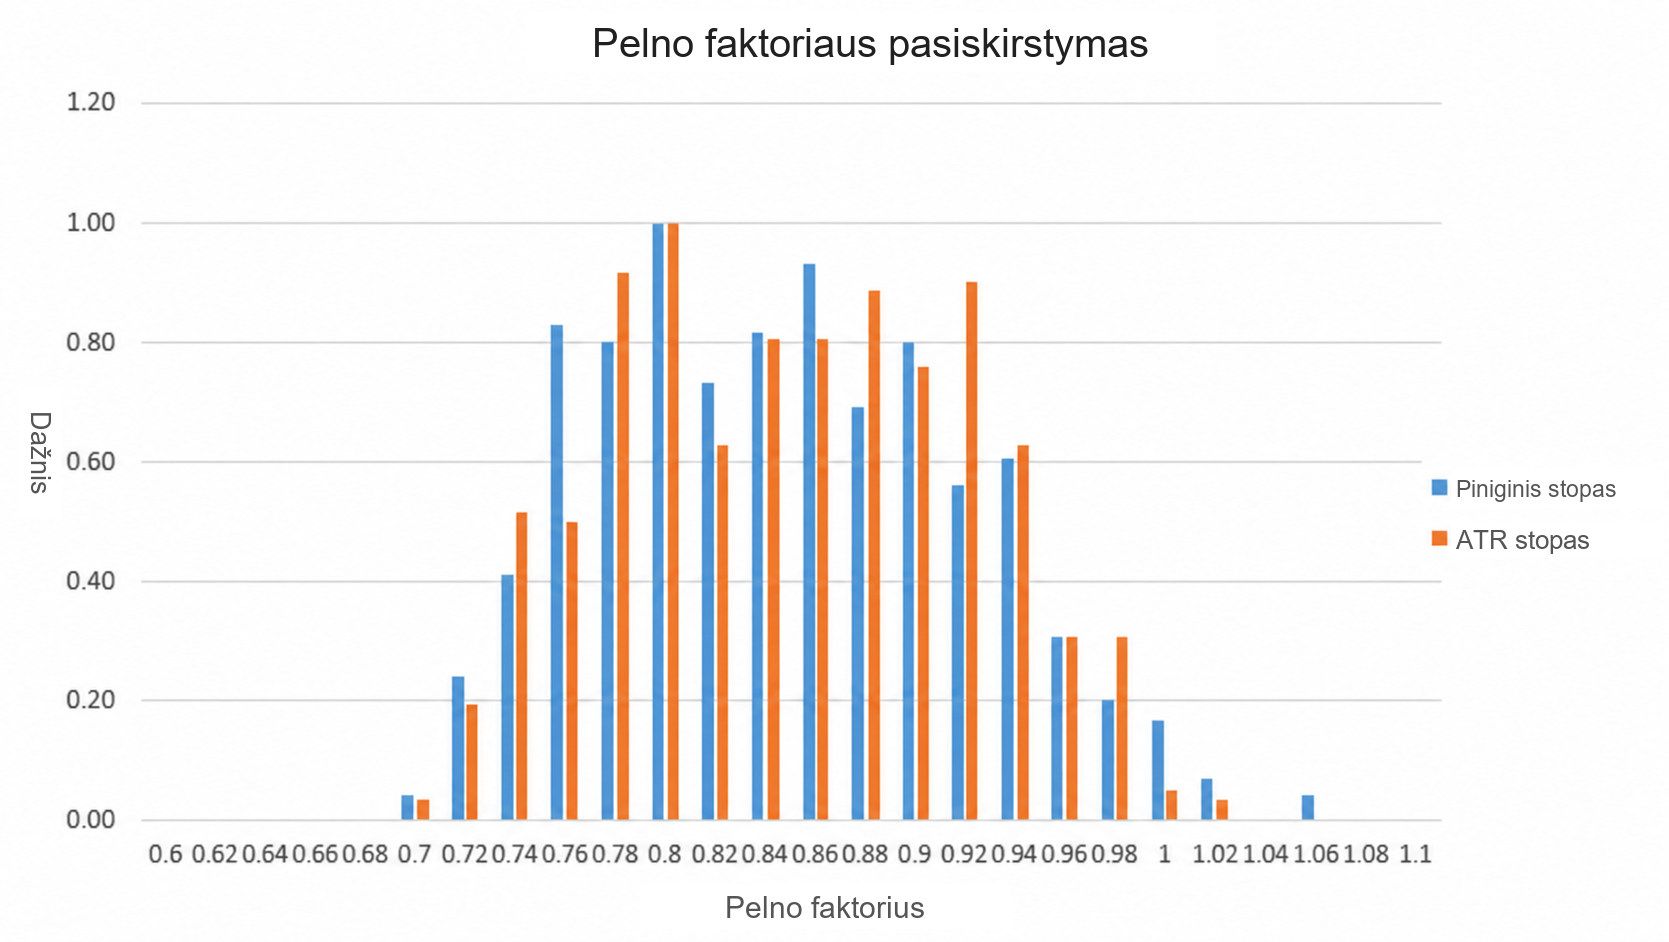
14 pav. Strategijos Nr. 2 aukso rinkoje pelno faktoriaus pasiskirstymai naudojant du stopų tipus.
Ką parodė palyginimas
Redakcijos pastaba. Originale minimi keturi atvejai, kai pranašumas siekia bent 10 %, tačiau paskelbti skaičiai patvirtina tris. Bazinis variantas be stopo pranoksta abu variantus 9 iš 12 derinių; strategijos Nr. 1 naftos rinkoje jo rezultatas lygus dolerinio stopo rezultatui, strategijos Nr. 4 aukso rinkoje – ATR stopo rezultatui, o strategijos Nr. 2 E-mini S&P 500 rinkoje šiek tiek nusileidžia ATR stopui. Šis palyginimas susijęs su pelno faktoriumi ir neįrodo, kad varianto be stopo rizika mažesnė.
Išvados
Teiginys „ATR stopai dažniau būna geresni už dolerinius“ yra tikslesnis, nors jau nebeskamba taip kategoriškai.
Tyrime papildomo stopo atsisakymas paprastai pagerindavo pasirinktą rodiklį. Tačiau daugeliui treiderių toks prekybos būdas psichologiškai nepriimtinas. Todėl autorius pabrėžia ir psichologinį stopo vaidmenį. Ši išvada gauta atliekant konkrečius testus ir nereiškia, kad pelno faktorius apibūdina visas strategijos rizikas.
Kaip galite panaudoti šiuos rezultatus
Kaip pritaikyti rezultatus?
Pirmiausia nelaikykite patarimo „visada naudok ATR“ universalia taisykle. Abu stopų tipai gali būti naudingi.
Kruopščiai testuokite konkretų metodą. Iš anksto nedarykite prielaidos, kuris variantas geresnis.
Taip pat supraskite, kad abu metodai turi trūkumų.
Dar viena galima tikrinimo kryptis – prekyba pagal kapitalo kreivę, t. y. sistemos darbo valdymas pagal jos pačios kapitalo kreivės rezultatus. Autorius siūlo patikrinti ir tokį derinį, o ne žada pagerėjimą.
Dolerinių stopų trūkumai
Dolerinis stopas leidžia iš anksto nustatyti planuojamo nuostolio piniginį dydį vienam kontraktui, pavyzdžiui, 1 000 $. Tai patogu, nors dėl prasislydimo faktinis nuostolis gali būti didesnis.
Ką parodė palyginimas
- Bazinis variantas be papildomo stopo paprastai duoda didesnį pelno faktorių.
- ATR stopas pranoksta dolerinį 8 iš 12 derinių, t. y. maždaug 67 % atvejų. Tačiau daugelis reikšmių yra artimos viena kitai.
- Kai kuriuose deriniuose ATR stopo pranašumas ryškesnis. Pagal suapvalintas lentelių reikšmes jis siekia 10 % trimis atvejais: strategijos Nr. 2 naftos rinkoje ir strategijos Nr. 4 aukso bei E-mini S&P 500 rinkose.
Redakcijos pastaba. Originale minimi keturi atvejai, kai pranašumas siekia bent 10 %, tačiau paskelbti skaičiai patvirtina tris. Bazinis variantas be stopo pranoksta abu variantus 9 iš 12 derinių; strategijos Nr. 1 naftos rinkoje jo rezultatas lygus dolerinio stopo rezultatui, strategijos Nr. 4 aukso rinkoje – ATR stopo rezultatui, o strategijos Nr. 2 E-mini S&P 500 rinkoje šiek tiek nusileidžia ATR stopui. Šis palyginimas susijęs su pelno faktoriumi ir neįrodo, kad varianto be stopo rizika mažesnė.
Išvados
Rezultatai nepatvirtina taisyklės „visada naudok ATR stopą ir niekada – dolerinį“. Daugumoje derinių ATR stopas buvo geresnis, tačiau trečdalyje laimėjo dolerinis.
Teiginys „ATR stopai dažniau būna geresni už dolerinius“ yra tikslesnis, nors jau nebeskamba taip kategoriškai.
Tyrime papildomo stopo atsisakymas paprastai pagerindavo pasirinktą rodiklį. Tačiau daugeliui treiderių toks prekybos būdas psichologiškai nepriimtinas. Todėl autorius pabrėžia ir psichologinį stopo vaidmenį. Ši išvada gauta atliekant konkrečius testus ir nereiškia, kad pelno faktorius apibūdina visas strategijos rizikas.
Kaip galite panaudoti šiuos rezultatus
Kaip pritaikyti rezultatus?
Pirmiausia nelaikykite patarimo „visada naudok ATR“ universalia taisykle. Abu stopų tipai gali būti naudingi.
Kruopščiai testuokite konkretų metodą. Iš anksto nedarykite prielaidos, kuris variantas geresnis.
Taip pat supraskite, kad abu metodai turi trūkumų.
Dar viena galima tikrinimo kryptis – prekyba pagal kapitalo kreivę, t. y. sistemos darbo valdymas pagal jos pačios kapitalo kreivės rezultatus. Autorius siūlo patikrinti ir tokį derinį, o ne žada pagerėjimą.
Dolerinių stopų trūkumai
Dolerinis stopas leidžia iš anksto nustatyti planuojamo nuostolio piniginį dydį vienam kontraktui, pavyzdžiui, 1 000 $. Tai patogu, nors dėl prasislydimo faktinis nuostolis gali būti didesnis.
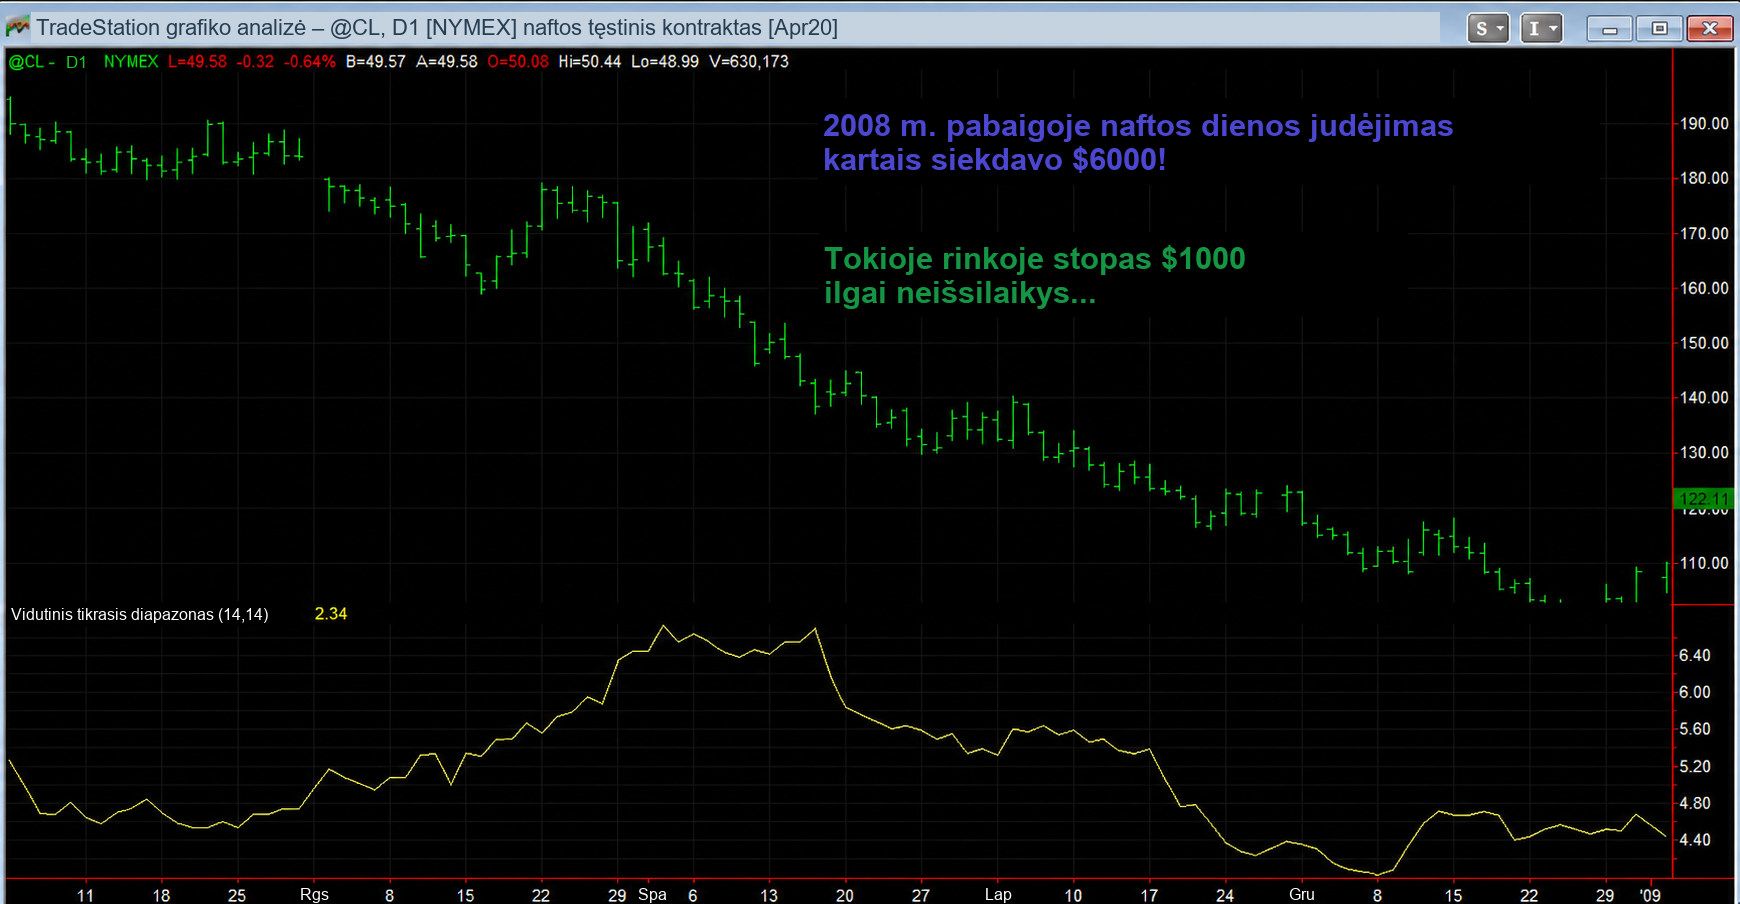
15 pav. Nafta 2008 metais: kainos judėjimo vertė doleriais nurodyta vienam kontraktui.
Pagrindinis mano priekaištas ATR stopams: vienuose sandoriuose rizikos suma doleriais atrodo tinkama, o kituose ji būna per didelė arba per maža.
Pirmosios dalies apibendrinimas
Turiu strategijų su ATR stopais. Tačiau dolerinius stopus naudoju dažniau: man asmeniškai jie patogesni.
Tačiau esant dideliam volatilumui toks stopas gali neatitikti rinkos sąlygų. Per 2008 metų krizę dienos kainos judėjimo vertė vienam naftos kontraktui neretai siekdavo 6 000 $. Strategijoje su fiksuotu 1 000 $ stopu tokiomis sąlygomis šis stopas suveiktų dažnai.
ATR stopų trūkumai
ATR stopas prisitaiko prie volatilumo, tačiau ekstremaliomis rinkos sąlygomis jo piniginis dydis gali tapti nepriimtinas. Galbūt tokiais laikotarpiais protingiau likti nuošalyje.
Pagrindinis mano priekaištas ATR stopams: vienuose sandoriuose rizikos suma doleriais atrodo tinkama, o kituose ji būna per didelė arba per maža.
ATR stopų pranašumas tas, kad jų dydis kinta kartu su volatilumu. Tačiau itin didelio arba itin mažo volatilumo laikotarpiais jie gali veikti prastai.
Pirmosios dalies apibendrinimas
Abu metodai gali veikti ir gerai, ir blogai. Palyginkite juos taikydami savo taisykles ir pasirinkite variantą, tinkantį konkrečiai sistemai ir jūsų apribojimams.
Turiu strategijų su ATR stopais. Tačiau dolerinius stopus naudoju dažniau: man asmeniškai jie patogesni.
Ar galima sujungti abiejų metodų privalumus?
Antroje dalyje patikrinsime kelis tokius variantus.
2 dalis. ATR stopas su piniginėmis ribomis
Pirmoje dalyje patikrinome teiginį „visada naudok ATR stopą“.
Per platus stopas leidžia patirti didelį nuostolį, o per siauras gali lemti dažnus mažus nuostolius.
Dolerinio stopo problema panaši: jums priimtini 500 $ pasirinktoje rinkoje gali reikšti per mažą atstumą. Poziciją greitai uždarys įprastas rinkos triukšmas.
Testo sąlygos tokios pačios kaip pirmoje dalyje. Apatinė riba visada lygi 500 $, viršutinė – 2 000 $.
Kiekvienai strategijai ir kiekvienai rinkai ištestavau tris pirmiau aprašytus atvejus.
- Daugeliu atvejų ATR stopai gali būti geresni už dolerinius stopus.
- Perskaičiavus į dolerių sumą vienam kontraktui, ATR stopai gali būti labai platūs.
- Fiksuotas dolerinis stopas savaime nereaguoja į staigius volatilumo pokyčius.
Kaip pastebėjo skaitytojai, labai platus ATR stopas beveik neberiboja atskiro sandorio nuostolio iki priimtinos pinigų sumos.
Tai ypač išryškėja staigiai pasikeitus volatilumui.
Tai ypač išryškėja staigiai pasikeitus volatilumui.
Per platus stopas leidžia patirti didelį nuostolį, o per siauras gali lemti dažnus mažus nuostolius.
Dolerinio stopo problema panaši: jums priimtini 500 $ pasirinktoje rinkoje gali reikšti per mažą atstumą. Poziciją greitai uždarys įprastas rinkos triukšmas.
Pabandykime sujungti abu metodus.
- Apatinė piniginė riba – „grindys“. Pavyzdžiui, stopas lygus 1 ATR, bet ne mažesnis nei 500 $. Tai neleidžia jam pernelyg susiaurėti esant mažam volatilumui. Lentelėse – ATR stopas su minimalia suma (Min Dollar/ATR Stop).
- Viršutinė piniginė riba – „lubos“. Pavyzdžiui, stopas lygus 3 ATR, bet ne didesnis nei 2 000 $. Ši riba apriboja apskaičiuotą piniginį dydį esant dideliam volatilumui. Lentelėse – ATR stopas su maksimalia suma (Max Dollar/ATR Stop).
- Abi ribos. Pavyzdžiui, 2 ATR, mažiausiai 500 $ ir daugiausiai 2 000 $. Lentelėse – ATR stopas su minimalia ir maksimalia suma (Min-Max Dollar/ATR Stop), arba „grindys ir lubos“.
Testo sąlygos tokios pačios kaip pirmoje dalyje. Apatinė riba visada lygi 500 $, viršutinė – 2 000 $.
Kiekvienai strategijai ir kiekvienai rinkai ištestavau tris pirmiau aprašytus atvejus.
Rezultatai
Žalias stulpelis rodo geresnio iš dviejų ankstesnių metodų – ATR arba fiksuotos sumos stopo – rezultatą. Geltonai pažymėtas geriausias kiekvienos eilutės rezultatas, įvertinus ir naujus variantus.
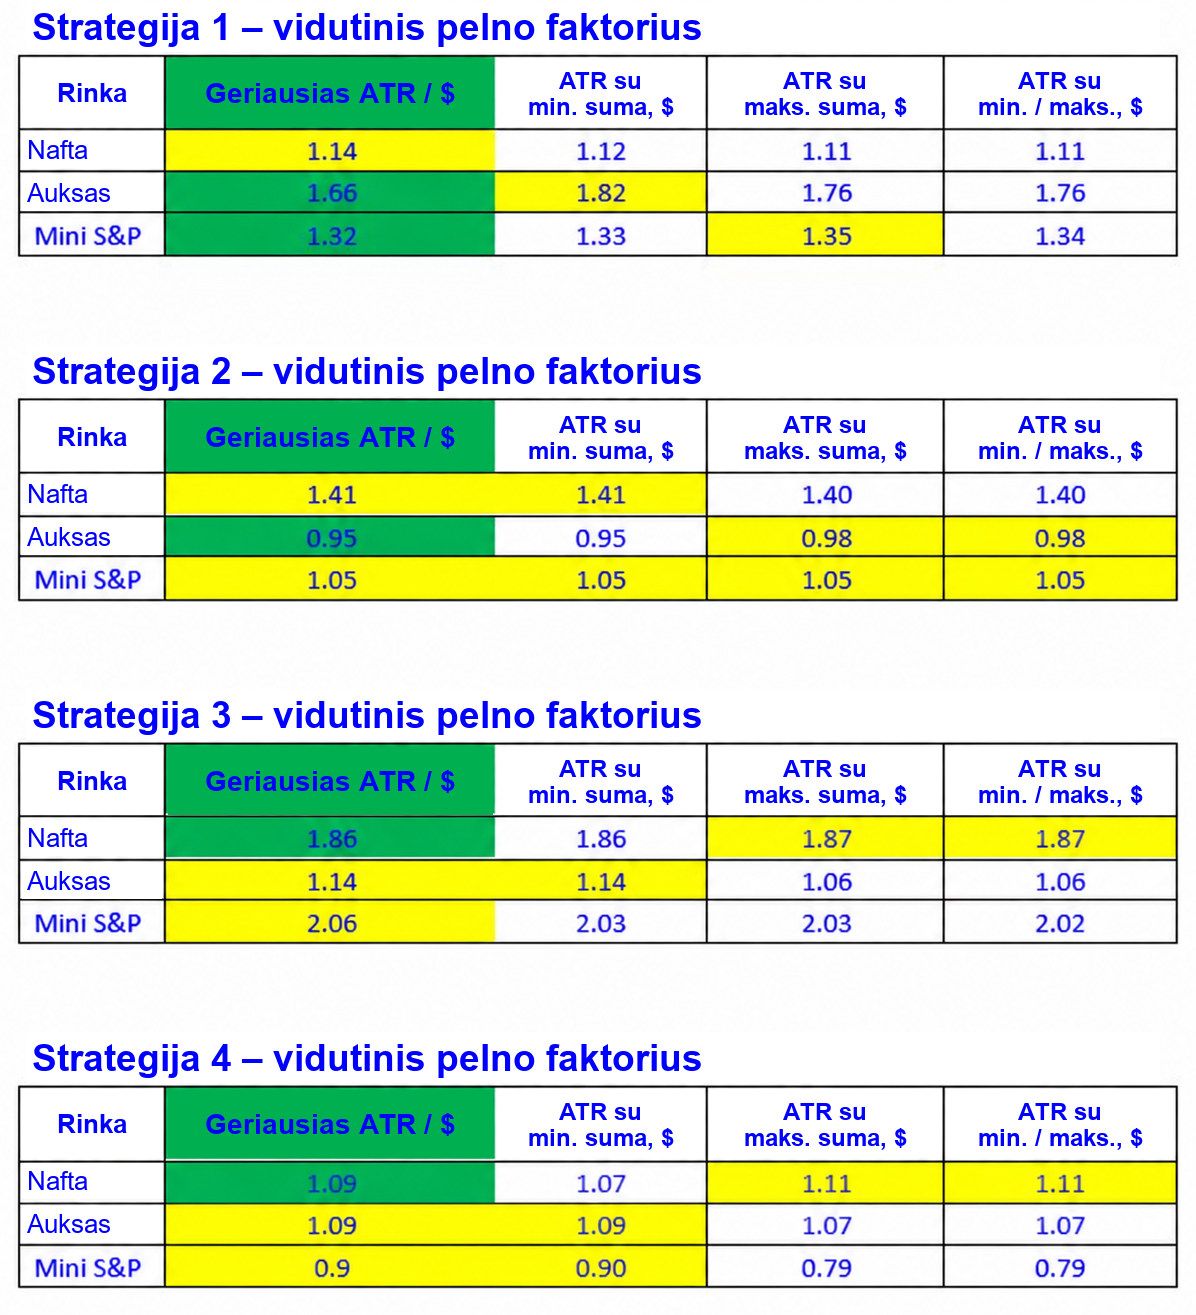
16 pav. ATR stopų su apatine ir viršutine pinigine riba palyginimas.
Rezultatai buvo gana kuklūs. Kartais apatinė arba viršutinė riba padeda, kartais – ne. Daugumoje derinių skirtumai nedideli.
Tikėjausi daugiau: idėja man patiko ir atrodė naudinga. Tačiau vien lūkesčiai rodiklių nepagerino.
Tai geras priminimas: kad ir kaip jums patiktų įėjimo, išėjimo ar kapitalo valdymo taisyklės, įsitikinimas neatstoja patikrinimo.
Norint atsakyti į klausimą apie veiksmingumą, idėją reikia ištestuoti.
Sprendžiant vien pagal šių testų skaičius, kombinuotas stopas neturi ryškaus pranašumo.
Vis dėlto apatinė riba suteikia aiškų apribojimą: sumažėjus volatilumui, strategija nepradės naudoti pernelyg mažų stopų.
Viršutinė riba nustato mano pasirinktą apskaičiuoto piniginio dydžio limitą. Kaip ir įprasto stopo atveju, didelis prasislydimas gali lemti didesnį faktinį nuostolį.
Tarp šių ribų stopas ir toliau priklauso nuo pastarojo laikotarpio volatilumo.
Išvados
Doleriniai stopai – visavertis variantas, kurį verta palyginti su ATR stopais. Vienuose deriniuose jie geresni, kituose gali gerokai nusileisti.
Rezultatai buvo gana kuklūs. Kartais apatinė arba viršutinė riba padeda, kartais – ne. Daugumoje derinių skirtumai nedideli.
Tikėjausi daugiau: idėja man patiko ir atrodė naudinga. Tačiau vien lūkesčiai rodiklių nepagerino.
Tai geras priminimas: kad ir kaip jums patiktų įėjimo, išėjimo ar kapitalo valdymo taisyklės, įsitikinimas neatstoja patikrinimo.
Norint atsakyti į klausimą apie veiksmingumą, idėją reikia ištestuoti.
Sprendžiant vien pagal šių testų skaičius, kombinuotas stopas neturi ryškaus pranašumo.
Vis dėlto apatinė riba suteikia aiškų apribojimą: sumažėjus volatilumui, strategija nepradės naudoti pernelyg mažų stopų.
Viršutinė riba nustato mano pasirinktą apskaičiuoto piniginio dydžio limitą. Kaip ir įprasto stopo atveju, didelis prasislydimas gali lemti didesnį faktinį nuostolį.
Tarp šių ribų stopas ir toliau priklauso nuo pastarojo laikotarpio volatilumo.
Išvados
Doleriniai stopai – visavertis variantas, kurį verta palyginti su ATR stopais. Vienuose deriniuose jie geresni, kituose gali gerokai nusileisti.
Tyrimas nepatvirtino besąlygiškos taisyklės „ATR – visada, dolerinis stopas – niekada“.
Nustačius apatinę ir viršutinę pinigines ribas, rezultatai čia ryškiai nepagerėjo. Tačiau šie apribojimai gali padaryti sistemą patogesnę psichologiškai.
Kaip galima panaudoti šiuos rezultatus
Patikrinkite ATR stopą su minimalia ir maksimalia pinigų suma. Šiuose testuose rezultatas paprastai panašus į įprastų ATR arba dolerinių stopų rezultatą, o kraštutiniai apskaičiuoti dydžiai apriboti.
Jei jums patogus dolerinis stopas, neatmeskite jo iš anksto: jį taip pat verta patikrinti.
3 dalis. Strategijų ir stopų taisyklės
Autorius savo puslapyje siūlo atskirą paketą su „TradeStation“ darbo aplinkomis ir naudotu programiniu kodu. Toliau taisyklės aprašytos žodžiais, kad jų logiką būtų galima atkartoti kitoje platformoje.
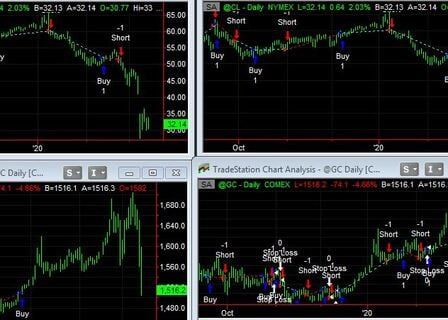
17 pav. Darbinių grafikų pavyzdžiai iš „TradeStation“ paketo.
Grafiko signalų žymos: Buy – ilgosios pozicijos atidarymas; Short – trumposios pozicijos atidarymas; Stop Loss – stop-loss; Sell – ilgosios pozicijos uždarymas; Cover – trumposios pozicijos uždarymas.
Visi išvardyti įėjimai ir išėjimai rinkos kaina vykdomi kitame bare.
Strategija Nr. 1
Jei Close yra aukščiau nei Close[Length], kitame bare rinkos kaina atidaryti ilgąją poziciją.
Jei uždarymo kaina iš apačios aukštyn kerta viršutinę juostą, esančią +1 standartinio nuokrypio atstumu, kitame bare rinkos kaina atidaryti trumpąją poziciją.
Grafiko signalų žymos: Buy – ilgosios pozicijos atidarymas; Short – trumposios pozicijos atidarymas; Stop Loss – stop-loss; Sell – ilgosios pozicijos uždarymas; Cover – trumposios pozicijos uždarymas.
Visi išvardyti įėjimai ir išėjimai rinkos kaina vykdomi kitame bare.
Strategija Nr. 1
Jei Close yra aukščiau nei Close[Length], kitame bare rinkos kaina atidaryti ilgąją poziciją.
Jei Close yra žemiau nei Close[Length], kitame bare rinkos kaina atidaryti trumpąją poziciją.
Strategija Nr. 2
Jei RSI(2) yra aukščiau nei Thresh, kitame bare rinkos kaina atidaryti ilgąją poziciją.
Jei RSI(2) yra žemiau nei 100 − Thresh, kitame bare rinkos kaina atidaryti trumpąją poziciją.
Strategija Nr. 3
Jei Close yra žemiau nei Close[BigLength] ir aukščiau nei Close[SmallLength], kitame bare rinkos kaina atidaryti ilgąją poziciją.
Jei Close yra aukščiau nei Close[BigLength] ir žemiau nei Close[SmallLength], kitame bare rinkos kaina atidaryti trumpąją poziciją.
Strategija Nr. 4
Jei uždarymo kaina iš viršaus žemyn kerta apatinę Bolindžerio juostą, esančią −1 standartinio nuokrypio atstumu, kitame bare rinkos kaina atidaryti ilgąją poziciją. Juostų periodas – Length.
Jei uždarymo kaina iš apačios aukštyn kerta viršutinę juostą, esančią +1 standartinio nuokrypio atstumu, kitame bare rinkos kaina atidaryti trumpąją poziciją.
Kai atidaryta ilgoji pozicija: jei Close yra aukščiau vidurinės, nulinės juostų linijos, kitame bare rinkos kaina uždaryti ilgąją poziciją.
Kai atidaryta trumpoji pozicija: jei Close yra žemiau vidurinės linijos, kitame bare rinkos kaina uždaryti trumpąją poziciją. Šiems išėjimams originale nurodoma sąlyga būti virš arba žemiau linijos, o ne privalomas naujas jos kirtimas.
Stopas Nr. 1. Fiksuota suma
Nustatykite XX dolerių stop-loss.
Stopas Nr. 2. ATR
Nustatykite stop-loss atstumu, lygiu 14 barų ATR reikšmei, padaugintai iš X.
Stopas Nr. 3. ATR su minimalia pinigų suma
Nustatykite stop-loss atstumu, lygiu 14 barų ATR reikšmei, padaugintai iš X. Piniginis stopo dydis turi būti ne mažesnis kaip Y dolerių.
Stopas Nr. 4. ATR su maksimalia pinigų suma
Nustatykite stop-loss atstumu, lygiu 14 barų ATR reikšmei, padaugintai iš X. Piniginis stopo dydis turi būti ne didesnis kaip Z dolerių.
Stopas Nr. 5. ATR su minimumu ir maksimumu
Nustatykite stop-loss atstumu, lygiu 14 barų ATR reikšmei, padaugintai iš X. Piniginis stopo dydis turi būti ne mažesnis kaip Y dolerių ir ne didesnis kaip Z dolerių.
4 dalis. Išėjimų palyginimo paketas
Papildomame „TradeStation“ pakete autorius sujungė stopų variantus į vieną strategiją.
Tekstinė programinio kodo versija leidžia pamatyti, kaip sujungiami 25 išėjimo variantai, net ir tiems, kurie šios platformos nenaudoja.
Vienoje vietoje surinkti visi čia aptarti stopai.
Taip vienu testavimu galima palyginti 25 išėjimus. Autorius tokį kodą naudoja trečiame aštuonių žingsnių „Strategy Factory“ proceso etape, kad sutrumpintų tikrinimo laiką.
Tokio palyginimo rezultatų pavyzdys:
Tekstinė programinio kodo versija leidžia pamatyti, kaip sujungiami 25 išėjimo variantai, net ir tiems, kurie šios platformos nenaudoja.
Vienoje vietoje surinkti visi čia aptarti stopai.
Taip vienu testavimu galima palyginti 25 išėjimus. Autorius tokį kodą naudoja trečiame aštuonių žingsnių „Strategy Factory“ proceso etape, kad sutrumpintų tikrinimo laiką.
Tokio palyginimo rezultatų pavyzdys:
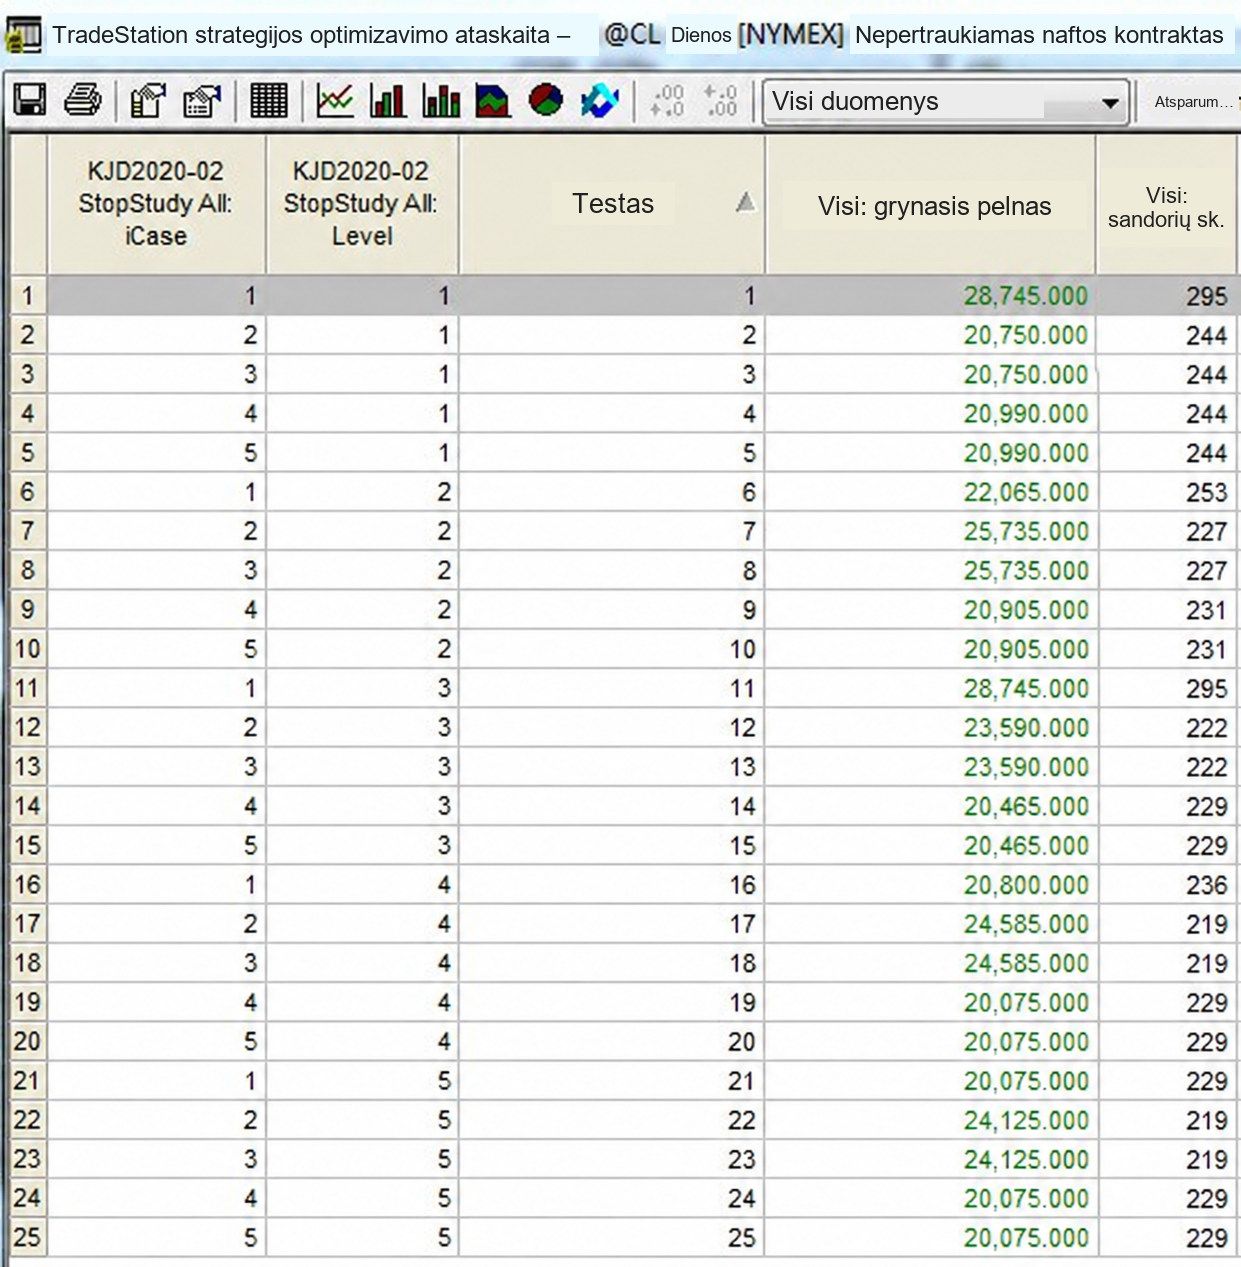
18 pav. Ataskaitos su 25 išėjimo sąlygų deriniais pavyzdys.
5 dalis. Papildoma autoriaus medžiaga
Pabaigoje autorius rekomenduoja dar tris kryptis:
Apie autorių
Kaip patikrinti idėją su savo duomenimis
Naudodami tuos pačius įėjimus palyginkite fiksuotą piniginį stopą, ATR stopą ir ATR stopą su apatine bei viršutine ribomis.
Užsirašykite komisinius, prasislydimą, kapitalo nuosmukį ir nuostolingų sandorių seriją, o tada patikrinkite pasirinktą variantą atskirame laikotarpyje: metodų skirtumą paaiškina medžiaga apie testavimą istoriniais duomenimis ir patikrą už imties ribų. Atskiroms situacijoms su prieinamais instrumentais rankiniu būdu nagrinėti pravers Spekuliantas strategijų testeris;
Išversta specialiai Spekuliantas.biz
- Kevino Deivio knygos apie algoritminę prekybą – tyrimai ir praktiniai pavyzdžiai.
- „Going Live With Automation“ – perėjimas prie automatizuotos prekybos pasitelkiant papildomus indikatorius.
- „Equity Curve Trading“ – prekyba pagal kapitalo kreivę ir jos veiksmingumo tikrinimas.
Apie autorių
Kevinas Deivis – apdovanojimų pelnęs privatus ateities sandorių, valiutų ir žaliavų rinkų treideris, turintis daugiau nei 30 metų patirties. Trejus metus iš eilės jis užėmė pirmąją arba antrąją vietą metiniame prekybos tikrais pinigais konkurse, kasmet pasiekdamas didesnę nei 100 % grąžą. Jis yra knygos „Building Algorithmic Trading Systems: A Trader’s Journey From Data Mining to Monte Carlo Simulation to Live Trading“ („Wiley“, 2014) ir dar penkių „Amazon“ pristatomų knygų apie algoritminę prekybą autorius bei „Strategy Factory“ metodo kūrėjas.
Kevin J. Davey
Kevin J. Davey
Kaip patikrinti idėją su savo duomenimis
Naudodami tuos pačius įėjimus palyginkite fiksuotą piniginį stopą, ATR stopą ir ATR stopą su apatine bei viršutine ribomis.
Užsirašykite komisinius, prasislydimą, kapitalo nuosmukį ir nuostolingų sandorių seriją, o tada patikrinkite pasirinktą variantą atskirame laikotarpyje: metodų skirtumą paaiškina medžiaga apie testavimą istoriniais duomenimis ir patikrą už imties ribų. Atskiroms situacijoms su prieinamais instrumentais rankiniu būdu nagrinėti pravers Spekuliantas strategijų testeris;
Išversta specialiai Spekuliantas.biz
Patikimų brokerių platformos, kurias naudojame strategijų, indikatorių ir treidingo idėjų testavimui.
BlackBull Markets
ECN Standard- Min. depozitas
- 0 USD
- Spredas
- Nuo 0,8 punkto
MT4 · MT5 · cTrader · TradingView
Pereiti į platformą
RoboForex
Pro- Min. depozitas
- 10 USD
- Spredas
- Nuo 1,3 punkto
MT4 · MT5
Pereiti į platformą
NPB Markets
Master- Min. depozitas
- 10 USD / 10 EUR
- Spredas
- Nuo 0,8 punkto (EURUSD)
MT4 · WebTrader
Pereiti į platformąPaslaugų prieinamumas priklauso nuo šalies. Prekyba Forex ir CFD rinkose yra susijusi su didele kapitalo praradimo rizika.
Spekuliantas — treidingo straipsniai,
mokymai ir protingi įrankiai treideriams.
mokymai ir protingi įrankiai treideriams.
Informacija
Navigacija
Svetainės Spekuliantas.biz turinys, įskaitant straipsnius, mokymus, strategijas, įrankius ir strategijų testerio rezultatus, yra informacinio ir mokomojo pobūdžio. Tai nėra individuali investavimo konsultacija ar siūlymas sudaryti konkrečius sandorius. Svetainės valdytojas neteikia licencijuojamų investicinių paslaugų.
Mokymų/kursų baigimas ar naudojimasis svetainės turiniu bei įrankiais negarantuoja pajamų ar pelno. Ankstesni, hipotetiniai ir strategijų testavimo rezultatai negarantuoja būsimų rezultatų ir gali neatspindėti realių prekybos sąlygų.
Investavimas ir prekyba finansų rinkose tinka ne visiems ir yra susiję su rizika prarasti dalį ar visas investuotas lėšas. Sprendimus priimate savarankiškai, įvertinę savo finansines galimybes, žinias ir riziką, ir atsakote už jų pasekmes. Šios nuostatos neriboja įstatymuose įtvirtintų vartotojų teisių ir atsakomybės, kurios negalima apriboti.
Mokymų/kursų baigimas ar naudojimasis svetainės turiniu bei įrankiais negarantuoja pajamų ar pelno. Ankstesni, hipotetiniai ir strategijų testavimo rezultatai negarantuoja būsimų rezultatų ir gali neatspindėti realių prekybos sąlygų.
Investavimas ir prekyba finansų rinkose tinka ne visiems ir yra susiję su rizika prarasti dalį ar visas investuotas lėšas. Sprendimus priimate savarankiškai, įvertinę savo finansines galimybes, žinias ir riziką, ir atsakote už jų pasekmes. Šios nuostatos neriboja įstatymuose įtvirtintų vartotojų teisių ir atsakomybės, kurios negalima apriboti.
Visos teisės saugomos 2013-2026 © Spekuliantas
Sukurta su